
CDH NOW! – Kurzmeldungen September 2026
 Im 46. Online-Vertriebsbarometer von Anfang Juli bis Anfang August 2026, hat über ein Viertel (26,8%) der Teilnehmer ihre aktuelle Geschäfts-lage mit gut oder sehr gut beurteilt. Der Anteil der positiven Beurteilungen war damit gegen-über dem vergangenen Frühjahr etwas höher (+1,5%) und deutlich höher als der Anteil der um 7,6% rückläufigen negativen Bewertungen von 20,5%. Der Anteil der zufriedenstellenden Beurteilungen stieg um 6,1% kräftig auf 52,7%.
Bei der durchschnittlichen Beurteilung der eigenen Branchenlage, die immer wesentlich kritischer gesehen wird als die eigene Geschäftslage, ist der Anteil sehr guter Beurteilungen zwar um 2,0% auf 0,0% gesunken, der Anteil guter Bewertungen aber um 2,1% auf 12,5% gestiegen. Vor allem stieg der Anteil befriedigender Beurteilungen um 8,5% auf 52,7%. Der Anteil schlechter Beurteilungen der Branchenlage sank entsprechend um 8,6% auf 34,8%
Die kurz- und langfristigen Geschäftsaussichten wurden ebenfalls erheblich besser beurteilt als im Frühjahr, wobei die kurzfristigen Perspektiven von mit 25% (-14,8%) noch von weit mehr Handelsvertretern pessimistisch als optimistisch (+1,1% auf 7,1%) gesehen wurden. Ein um 16,8% auf 67% gewachsener Anteil der Teilnehmer erwartete kurzfristig keine Lageveränderung. Langfristig erwartete mit 30,4% ein jeweils gleich hoher Anteil eine Verbesserung bzw. Verschlechterung der Geschäftslage, wobei der Anteil der Optimisten um 5,5% wuchs und der der Pessimisten um 3,7% zurückging.
Trotz des positiven Gesamttrends hat sich, gemessen an der Entwicklung guter und schlechter Beurteilungen, in fünf von zwölf Branchen die aktuelle Situation gegenüber dem Frühjahr verschlechtert und zwar in den Branchen Elektrotechnik und Nahrungs- und Genussmittel kräftig, bei Papier-Verpackung-Büro-Druck und Sportartikel deutlich und moderat in der Bekleidungsbranche.
Eine trotzdem weit überdurchschnittlich positive drittbeste Geschäftslage hat dabei die Sportartikelbranche mit einem Anteil von 66,6% (sehr) guten und nur halb so viel schlechten Beurteilungen. In den Branchen Nahrungs- und Genussmittel und Papier-Verpackung-Büro-Druck waren diese mit je 20% bzw. 25% ausgeglichen, während die beiden Branchen Elektrotechnik und Bekleidung zusammen mit den Branchen GPK/Haushaltswaren und Möbel die schlechtesten Geschäftslagen mit Anteilen von schlechten Bewertungen von 37,5% und guten Beurteilungen von 12,5% bzw. 25% (Bekleidung) gemeldet haben.
Keine wesentlichen Veränderungen der Geschäftslage gegenüber dem Frühjahr sind in den Branchen Medizinprodukte/ Gesundheitswesen, Möbel und GPK/Haushaltswaren festzustellen. Dabei hat die erstgenannte mit 66,7% guten und 16,7% schlechten Beurteilungen die beste und die Möbelbranche mit 33,3% guten und 50% schlechten Bewertungen die nach der Elektrotechnik- und der GPK/Haushaltswarenbranche schlechteste Geschäftslage.
In den vier Branchen Bauwesen (38,9% (sehr) gut, keine schlecht), Maschinen/Industrieausrüstung (je 15,4% gut und schlecht), Zulieferindustrie 18,2% gut, 9,1% schlecht) und Andere (je 21,4% (sehr) gut und schlecht) hat sich die Geschäftslage gegenüber dem Frühjahr deutlich verbessert. Am stärksten bei Maschinen/Industrieausrüstung und dem Sammelbereich Andere auf eine nun etwa durchschnittlich gute Geschäftslage, etwas weniger stark in der Baubranche auf eine weit und bei der Zulieferindustrie auf eine spürbar positiv über dem Gesamtdurchschnitt liegende Geschäftslage.
Wenn man die Differenz zwischen guten und sehr guten Beurteilungen einerseits und schlechten Beurteilungen der Geschäftslage andererseits betrachtet, waren die Beurteilungen in vier Branchen besser und in sieben Branchen schlechter als im Gesamtdurchschnitt. Dabei führen die Branchen Medizinpro-dukte/Gesundheitswesen mit einem Positivsaldo von +50%, Bauwesen, mit 38,9%, Sportartikel mit 33,3% und die Zulieferbranche (9,1%). Ein überdurchschnittlich höherer Anteil schlechter als guter Bewertungen der Geschäftslage wurde dagegen per Saldo in den Branchen Elektrotechnik und GPK/Haushaltswaren mit jeweils -25%, Möbel (-16,7%), Bekleidung (-12,5%), und allen übrigen Branchen (per Saldo 0,0%) abgegeben.
Einschätzungen der jeweiligen Branchenlage skeptischer aber ebenfalls verbessert
In acht Branchen hat sich die Beurteilung der Branchenlage gegenüber dem Frühjahr verbessert, in drei Branchen verschlechtert, jeweils in sehr unter-schiedlichem Ausmaß. Die Lage der Zulieferindustriebranche wurde fast unverändert beurteilt. Dabei gab es per Saldo nur bei Medizinprodukte/Gesundheits-wesen (+50%) und Sportartikel (0%) mehr oder gleich viele (sehr) gute Einschätzungen der Branchenlage als schlechte Beurteilungen.
Im Sammelbereich Andere (-7,2%) und in der Baubranche (-16,6%) blieb das Übergewicht schlechter Beurteilungen dabei aber noch deutlich unter dem Gesamtdurchschnitt von -21,8%. In den Branchen Maschinen/Industrieausrüstung (-23,1%) und Papier-Verpackung-Büro-Druck (-25%) lag der Negativsaldo der Branchenlagebeurteilungen dagegen nur knapp unter dem Gesamtdurchschnitt. In allen übrigen sechs Branchen überwog das Übergewicht der negativen Beurteilungen der Branchenlage den Durchschnittswert sehr deutlich, wobei der Negativsaldo außer in der Zulieferindustriebranche (-45,4%) und der Elektrotechnik (-50%) in allen anderen vier Branchen rückläufig war. Am höchsten war dieser in den Branchen GPK/Haushaltswaren (-50%) und Möbel (-50%), gefolgt von der Bekleidungsbranche (-37,5%) und Papier-Verpackung-Büro-Druck (-25%).
Zukunftserwartungen: sowohl kurzfristig als auch langfristig optimistischer
Die kurz- und langfristigen Geschäftserwartungen der teilnehmenden Handelsvertreter sind deutlich weniger pessimistische als im Frühjahr. Mit einer kurzfristigen Verbesserung rechneten mit 7,1% der Teilnehmer zwar nur 1,1% mehr als im Frühjahr. Gleichzeitig ging aber der Anteil der Teilnehmer, die kurzfristig eine Verschlechterung erwarteten, um 14,8% auf 25% zurück. Noch stärker (+16,8%) ist der Anteil von 67% der Handelsvertreter gewachsen, die kurzfristig keine Veränderung erwarteten.
Langfristig gehen mit 30,4% deutlich mehr (+5,5%) der teilnehmenden Handelsvertreter von einer Verbesserung der Geschäftslage aus als im Frühjahr. Keine langfristige Veränderung erwartet mit 29,5% ein um 3,4% ebenfalls gestiegener Anteil der Befragten. Der Anteil der Handelsvertreter mit schlechteren langfristigen Geschäftserwartungen war dagegen um 3,7% auf 30,4% aller Teilnehmer spürbar rückläufig und ist damit nur noch ebenso hoch, wie der Anteil der Optimisten. Die langfristigen Geschäftsaussichten werden somit etwas optimistischer beurteilt als die kurzfristigen.
Gemessen an diesen Durchschnittwerten, nachfolgend die Beurteilungen der kurz- und langfristigen Perspektiven aus den einzelnen Branchen: Die Teilnehmer der Baubranche sind kurzfristig eher optimistisch (16,7%) und wenig pessimistisch (5,6%). Langfristig aber, trotz leicht gewachsenem Anteil der Optimisten (+1,1% auf 27,8%), bei um 2,2% gewachsenem 33,3%igem Anteil schlechter Erwartungen deutlich pessimistischer. Kurzfristig erwarteten mehrheitlich 77,8% und langfristig ein gutes Viertel (27,8%) keine Veränderung.
In der Bekleidungsbranche glaubte niemand an eine Verbesserung der Geschäftslage weder kurz- noch langfristig. Jeweils 37,5% der Teilnehmer rechneten kurz- und langfristig nicht mit einer Veränderung. Ein ebenso hoher Teilnehmeranteil erwartete langfristig und sogar 62,5% kurzfristig eine Verschlechterung. Ein Viertel der Bekleidungs-Handelsvertreter hielt die langfristigen Aussichten für nicht beurteilbar.
Kurzfristig keiner und langfristig die Hälfte der Elektrotechniker erwarteten eine Verbesserung der Geschäftsaussichten, aber deren Verschlechterung kurzfristig auch nur jeder vierte und langfristig nur jeder achte Teilnehmer. Die meisten (75%) glaubten an keine Veränderung der kurzfristigen Perspektiven, während das langfristig nur auf 37,5% zutrifft.
Von den Handelsvertretern aus dem Bereich GPK/Haushaltswaren erwartete kurzfristig eine große Mehrheit von 87,5% keine Veränderung, ein Achtel eine Verschlechterung und niemand eine Verbesserung der Geschäftslage. Die langfristigen Perspektiven beurteilten auch nur 12,5% der Teilnehmer besser, 37,5% unverändert und ebenso viele schlechter.
In der Branche Maschinen/Industrieausrüstung ist langfristig ein weit überdurchschnittlicher Teilnehmeranteil optimistisch (61,5%) und jeweils 15,4% erwarteten keine Veränderung oder wagten keine langfristige Prognose der Geschäftsaussichten. Mit eine Verschlechterung der Geschäftslage rechneten kurz- und langfristig nur 7,7% der Teilnehmer, deren überwältigende Mehrheit von 92,3% keine kurzfristige Veränderung erwartete.
Von den Handelsvertretern der Branche Medizinprodukte/Gesundheitswesen erwartete kurzfristig jeder sechste eine Verbesserung und die Hälfte keine Änderung der Geschäftsaussichten. Langfristig sind die Anteile genau umgekehrt. Jeder dritte rechnete sowohl kurz- als auch langfristig mit einer Verschlechterung der geschäftlichen Perspektiven.
Die Möbel-Handelsvertreter glaubten kurz- (66,7%) und langfristig (50%) mehrheitlich an eine Verschlechterung der Geschäftslage. Mit einer Verbesserung rechnete kurzfristig niemand und langfristig jeder sechste. Jeder dritte erwartete kurz- und langfristig keine Veränderung.
Unter den Handelsvertretern aus der Nahrungs- und Genussmittelbranche sahen kurzfristig 70% keine Veränderung, 30% sahen pessimistisch in die nahe Zukunft und niemand glaubte an eine kurzfristige Verbesserung der Geschäftslage. Langfristig rechneten jeweils 30% mit einer Verbesserung, einer Verschlechterung und keiner Veränderung.
Von den Handelsvertretern der Branche Papier-Verpackung-Büro-Druck erwartete kurz- und langfristig niemand eine Verbesserung der Geschäftsaussichten. Kurzfristig rechneten drei Viertel mit deren Verschlechterung und ein Viertel mit keiner Veränderung, langfristig jeweils die Hälfte mit einer Verschlechterung bzw. keiner Veränderung der Geschäftslage.
Von den Sportartikel-Handelsvertretern glaubte kurzfristig niemand an eine Verbesserung der Geschäftsaussichten, aber ein Drittel rechnete kurzfristig an deren Verschlechterung. Zwei Drittel erwartete kurzfristig keine Veränderung. Langfristig rechnete jeweils ein Drittel mit einer Verbesserung, einer Verschlechterung und keiner Veränderung der geschäftlichen Aussichten.
Die Handelsvertreter der Zulieferindustrie rechneten mit überwältigender Mehrheit von 90,9% kurzfristig nicht mit einer Änderung der Geschäftslage. An eine Verbesserung glaubten hier nur 9,1% aber niemand an eine Verschlechterung. Langfristig erwarteten 18,2% der Teilnehmer eine Verbesserung, 27,3% keine Veränderung und 36,4% eine Verschlechterung der Geschäftsaussichten. Diese hielten 18,2% der Befragten langfristig für nicht beurteilbar.
Im Sammelbereich Andere erwartete über die Hälfte (57,1%) der Handelsvertreter kurzfristig keine Veränderung, 14,3% eine Verbesserung und 21,4% eine Verschlechterung der Geschäftslage. Langfristig rechneten hier jeweils 35,7% der Handelsvertreter entweder mit einer Verbesserung oder keiner Veränderung und nur 21,4% mit einer Verschlechterung der Geschäftslage.
Vermittelter Warenumsatz weiterhin deutlich rückläufig
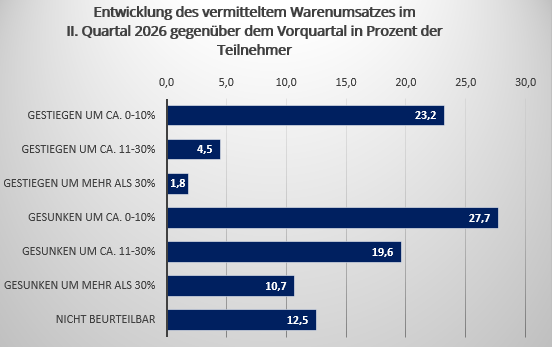
Im aktuellen Vertriebsbarometer wurde auch die Entwicklung des vermittelten Warenumsatzes im letzten abgeschlossenen Vorquartal (II 2026) gegenüber dem Quartal davor (I 2026) erhoben. Im zweiten Quartal 2026 konnten 23,2% (+5,5% gegenüber der Frühjahrserhebung) der beteiligten Handelsvertreterbetriebe ihren vermittelten Warenumsatz um bis zu 10 Prozent gegenüber dem Vorquartal steigern. 4,5% (-2,3%) der Teilnehmerbetriebe konnten ihren vermittelten Warenumsatz um 11% bis 30% und mit 1,8% eineinhalb so viele Teilnehmer wie im Frühjahr um mehr als 30 Prozent gegenüber dem Vergleichsquartal steigern. Insgesamt gelang also 29,5% (+3,8%) der Handelsvertreter eine Steigerung ihres vermittelten Warenumsatzes.
Dagegen musste im zweiten Quartal 2026 noch über ein Viertel (27,7%; -5,2%) der teilnehmenden Handelsvertreter einen Rückgang des vermittelten Warenumsatzes gegenüber dem Vorquartal um bis zu 10 Prozent und mit 19,6% (-5,3%) noch fast jeder Fünfte sogar einen Rückgang von 11 bis 30 Prozent hin-nehmen. Der Anteil der Handelsvertreter, die einen Rückgang ihres vermittelten Warenumsatzes von mehr als 30 Prozent verkraften mussten, ist gegenüber unserer letzten Frühjahrserhebung dagegen von 9,6% auf 10,7% leider leicht angestiegen. Der Anteil von allen Teilnehmerbetrieben, die im zweiten Quartal einen Rückgang des vermittelten Warenumsatzes gegenüber dem Vorquartal zu verzeichnen hatten, lag mit 58% (-9,4%) trotzdem deutlich unter dem der Frühjahreserhebung, aber weiterhin bei weitem höher, als der 29,5-prozentige Anteil derjenigen, die ihren vermittelten Warenumsatz im zweiten Quartal 2026 gegenüber dem Vorquartal steigern konnten.
Die Unterschiede zwischen den einzelnen Branchen waren auch hier sehr groß. Eine überdurchschnittlich große Minderheit der Handelsvertreter der Branchen Bauwesen (44,5%), Zulieferindustrie (36,4%), dem Sammelbereich Andere (35,7%), Medizinprodukte/Gesundheitswesen und Sportartikel (jeweils 33,3%), sowie 30,8% der Teilnehmer aus der Branche Maschinen/Industrieausrüstung und 30% aus der Nahrungs- und Genussmittelbranche konnten ihren vermittelten Warenumsatz im zweiten Quartal 2026 gegenüber dem Vorquartal steigern. Das gelang nur mehr oder weniger unterdurchschnittlich vielen Handelsvertretern aus den Branchen Papier-Verpackung-Büro-Druck (25%), Möbel (16,7%) und jeweils 12,5% der Handelsvertreter aus den Branchen Bekleidung, Elektrotechnik und GPK/Haushaltswaren.
Die Mehrheit von 58% der teilnehmenden Handelsvertreter musste im zweiten Quartal 2026 erneut erhebliche Rückgänge ihres vermittelten Warenumsatzes gegenüber dem Vorquartal hinnehmen. Unterdurchschnittlich häufig betroffen waren die Handelsvertreter der Branchen Medizinprodukte/ Gesundheitswesen und Sportartikel (jeweils 33,3%), Maschinen/Industrieausrüstung (38,5%), dem Sammelbereich Andere (42,9%), Bauwesen, von denen die Hälfte Umsatzrückgänge erlitt, und Zulieferindustrie (54,6%). Von den Nahrungs- und Genussmittel- Handelsvertretern waren mit 60% etwas mehr als im Gesamtdurchschnitt von Umsatzrückgängen betroffen. Am häufigsten und weit überdurchschnittlich oft waren die Handelsvertreter Branchen Bekleidung und Papier-Verpackung-Büro-Druck mit jeweils 75% der Teilnehmer, der Möbelbranche (83,3%) und 87,5% der Handelsvertreter der Branchen Elektrotechnik und GPK/Haushaltswaren von Umsatzrückgängen betroffen.
Die wichtigsten Ergebnisse
· 26,8% der Teilnehmer (+1,5%) beurteilen ihre eigene aktuelle Geschäftslage als gut oder sehr gut. So positiv beurteilen aber nur 12,5% (+0,1%) auch die aktuelle Lage ihrer Branche. Jeweils 52,7% (+6,1%) bzw. (+8,5%) der befragten Handelsvertreter halten ihre Geschäfts- bzw. Branchenlage für zufriedenstellend. Der Anteil der schlechten Beurteilungen der Geschäftslage ging gegenüber dem vergangenen Frühjahr um 7,6% auf 20,5% zurück. Der entsprechende Anteil negativer Beurteilungen der Branchenlage sank sogar um 8,6% auf 34,8%.
· Nur 7,1% der Teilnehmer, aber 1,1% mehr als im Frühjahr, rechnen kurzfristig mit einer Verbesserung der Geschäftslage. Kurzfristige Verschlechterungen erwarten mit 25% weit weniger Handelsvertreter (-14,8%) als im Frühjahr, deutlich weniger, als der um 16,8% kräftig gestiegene Anteil von 67% der Teilnehmer, die kurzfristig keine Änderungen erwarteten.
· Die langfristigen Perspektiven sehen jeweils 30,4% der der Handelsvertreter optimistisch oder pessimistisch, 5,5% mehr bzw. 3,7% weniger als im Frühjahr. Nur noch eine, allerdings um 3,4% gewachsene, Minderheit von 29,5% rechnet nicht mit einer Veränderung der langfristigen Geschäftsaussichten. Und nur noch fast jeder zehnte Handelsvertreter (9,8%; -5,1%) hält die langfristigen Perspektiven seiner Branche für nicht beurteilbar.
· Im Vergleich zur letzten Erhebung im vergangenen Frühjahr ist der Anteil der Handelsvertreter-betriebe mit einer Steigerung des vermittelten Warenumsatzes im zweiten Quartal 2026 gegenüber dem Vorquartal um 3,8% auf 29,5% spürbar angestiegen. Die leider immer noch 58-prozentige Mehrheit derjenigen, die einen Rückgang ihres vermittelten Warenumsatzes hinnehmen mussten, ist dagegen erfreulicherweise um 9,4% kräftig zurückgegangen
 Künstliche Intelligenz ist längst kein Zukunftsthema mehr – sie entwickelt sich zunehmend zu einem entscheidenden Wettbewerbsfaktor im Vertrieb. Wer ihre Möglichkeiten kennt und gezielt nutzt, verschafft sich wertvolle Zeit, arbeitet effizienter und kann seine Kunden noch professioneller betreuen. Gerade für selbstständige Vertriebsunternehmer und Handelsvertretungen bietet Künstliche Intelligenz neue Möglichkeiten, Routineaufgaben effizienter zu gestalten und mehr Zeit für persönliche Kundenbeziehungen und erfolgreiche Verkaufsaktivitäten zu gewinnen.
Um ihre Mitglieder bei dieser Entwicklung bestmöglich zu unterstützen, hat die CDH ein neues Rahmenabkommen mit der academy4.ai GmbH geschlossen. Damit erhalten CDH-Mitglieder exklusiven Zugang zu hochwertigen, praxisorientierten KI-Weiterbildungsangeboten. Unter der Leitung von Marcel Pesch vermittelt die academy4.ai GmbH fundiertes Wissen für den sicheren, produktiven und wirtschaftlich sinnvollen Einsatz von Künstlicher Intelligenz im Vertriebsalltag. Im Mittelpunkt stehen sofort anwendbare Lösungen, praxiserprobte Workflows sowie konkrete Vorlagen, Prompts und KI-Agenten, die den Arbeitsalltag nachhaltig erleichtern.
Ein besonderer Vorteil: Je nach Förderprogramm sowie den persönlichen und betrieblichen Voraussetzungen können die Weiterbildungsmaßnahmen mit bis zu 90 % gefördert werden.
Weiterer Informationen erhalten Sie auf unserer Internetseite https://cdh.de/ki-fuer-handelsvertreter-foederfaehiges-angebot/#. Dort finden sie nach Anmeldung mit Benutzername und Passwort alle Informationen zum exklusiven Weiterbildungsangebot, zu den Fördermöglichkeiten sowie den direkten Zugang zur Angebotsseite unseres neuen Rahmenvertragspartners.
Unser Tipp: Sie möchten erfahren, welche konkreten Einsatzmöglichkeiten KI bereits heute für Ihren Vertriebsalltag bietet? Dann nutzen Sie die Gelegenheit und nehmen Sie an unserem CDH Webinar am 21. August zum Thema „KI in Vertrieb und Sales: Mehr Umsatz durch KI“ teil, in welchem Marcel Pesch die Möglichkeiten der KI praxisnah vorstellt und einen Einblick in die exklusiven Angebote für CDH-Mitglieder gibt.
CDH-Mitglieder erhalten die Webinar-Einladung auf bekanntem Wege. Sollten Sie diese nicht erhalten oder diese übersehen haben, können Sie sich nachstehend gleich anmelden: https://register.gotowebinar.com/register/8034700368667695703
 Das Bruttoinlandsprodukt (BIP) ist im 2. Quartal 2026 gegenüber dem 1. Quartal 2026 – preis-, saison- und kalenderbereinigt – um 0,2 % gewachsen, nachdem es bereits zum Jahresbeginn 2026 gestiegen war (revidiert +0,4 % im 1. Quartal 2026 zum Vorquartal; bisher: +0,3 %).
Wie das Statistische Bundesamt (Destatis) weiter mitteilt, nahmen die Exporte preis-, saison- und kalenderbereinigt gegenüber dem Vorquartal zu. Die Konsumausgaben entwickelten sich den vorläufigen Erkenntnissen nach verhalten, die Investitionen gingen zurück.
Bruttoinlandsprodukt im Vorjahresvergleich gestiegen
Im Vorjahresvergleich lag das BIP im 2. Quartal 2026 preisbereinigt um 0,9 % höher als im 2. Quartal 2025. Preis- und kalenderbereinigt betrug der Anstieg ebenfalls 0,9 %, da die Anzahl der Arbeitstage im 2. Quartal 2026 identisch zum Vorjahresquartal war.
Bruttoinlandsprodukt (BIP), 2. Quartal 2026
+0,2 % zum Vorquartal (preis-, saison- und kalenderbereinigt)
+0,9 % zum Vorjahresquartal (preisbereinigt)
+0,9 % zum Vorjahresquartal (preis- und kalenderbereinigt)
Statistisches Bundesamt (Destatis), Wiesbaden
Trotz gestiegener Energiepreise und hoher Inflation blieb die deutsche Wirtschaft im ersten Halbjahr 2026 auf Erholungskurs.Neben der expansiven Finanzpolitik kamen konjunkturelle Impulse aus dem Ausland. „Insbesondere das krisengeplagte Verarbeitende Gewerbe dürfte seine Wertschöpfung weiter ausgeweitet haben. Darauf deuten die gestiegenen Industrieumsätze, insbesondere im Auslandsgeschäft, hin“, kommentiert ifo-Konjunkturchef Timo Wollmershäuser den Anstieg des Bruttoinlandsprodukts um 0,2 Prozent im zweiten Quartal 2026. Auch die Geschäfte im Einzelhandel verbesserten sich nach einem Tief zu Jahresbeginn.
In der zweiten Jahreshälfte dürfte sich laut Wollmershäuser die Erholung fortsetzen. Darauf deutet unter anderem die Aufhellung des ifo Geschäftsklimas in den vergangenen Monaten hin. Vor allem hält der Schub durch die Finanzpolitik an. Im Sommer nahmen zudem eine Reihe struktureller Reformen der Bundesregierung Gestalt an. Allerdings ist der Konflikt am Persischen Golf am 10. Juli wieder aufgeflammt, wodurch die Energiepreise erneut kräftig gestiegen sind. „Die vom ifo Institut im Juli befragten Unternehmen blicken dennoch deutlich weniger pessimistisch auf die kommenden Monate. Es gibt kaum Unterschiede zwischen den Geschäftserwartungen der Unternehmen, die vor dem 10. Juli und danach geantwortet haben“, so Wollmershäuser weiter.* Dahinter verbirgt sich vermutlich die Hoffnung, dass der Konflikt bald beigelegt sein wird.
ifo Institut – Leibniz-Institut für Wirtschaftsforschung an der Universität München e.V.
Münchener Gesellschaft zur Förderung der Wirtschaftswissenschaft – CESifo GmbH
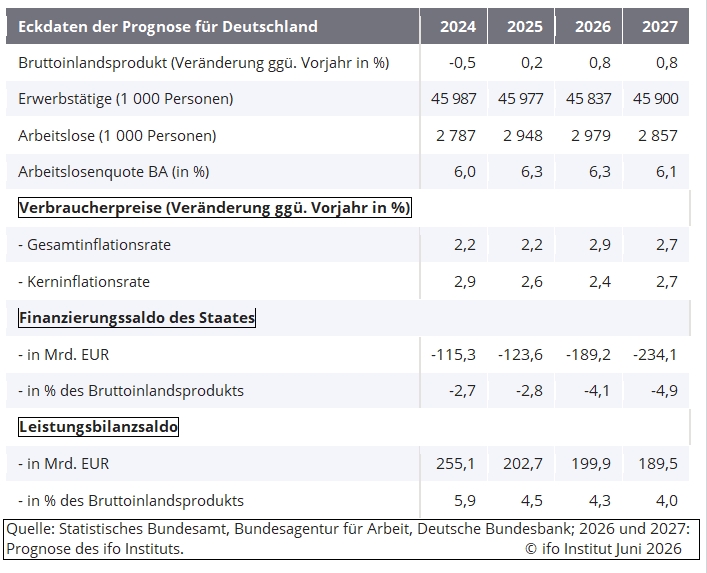 Das ifo Institut prognostiziert für die deutsche Wirtschaft für dieses Jahr ein Wachstum des Bruttoinlandsprodukts (BIP) um 0,8 Prozent. Für das kommende Jahr erwarten die Konjunkturforscher ebenfalls 0,8 Prozent Wachstum. „Während ein massiver Energiepreisschock durch den Nahost-Konflikt die Konjunktur bremst, stützt eine stark expansive Finanzpolitik das Wachstum. Die Wirtschaft steht konjunkturell im Zeichen gegensätzlicher Kräfte“, sagt ifo-Konjunkturchef Timo Wollmershäuser.
Der Energiepreisschock bremst die Konjunktur laut ifo Institut um jeweils 0,4 Prozentpunkte in beiden Jahren, während die expansive Finanzpolitik mit massiven Mehrausgaben für Infrastruktur, Klimaneutralität und Verteidigung je 0,5 Prozentpunkte zum Wirtschaftswachstum beitragen.
Im zweiten Quartal wird die Erholung, die im vergangenen Jahr einsetzte, nach Einschätzung von Wollmershäuser pausieren. „Die deutsche Wirtschaft wird vorübergehend stagnieren, nicht aber in eine Rezession fallen“, so Wollmershäuser. „Ab dem dritten Quartal 2026 dürfte sich die Erholung wieder fortsetzen und zum Jahresende beschleunigen, sofern sich der Nahost-Konflikt tatsächlich entspannt.“
Das derzeitige Wachstum des Bruttoinlandsprodukts ist laut ifo Institut teuer erkauft. So werde sich das Finanzierungsdefizit des Staates deutlich verschärfen – von 2,8 Prozent 2025 auf 4,1 Prozent 2026 und 4,9 Prozent 2027. Der Bruttoschuldenstand werde bis 2027 auf etwa 68 Prozent der Wirtschaftsleistung steigen. Auch die realen Kosten des Energiepreisschocks infolge des Iran-Kriegs seien erheblich: Deutschland verliere durch die stark gestiegenen Preise für importierte Energie rund 34 Milliarden Euro an Kaufkraft in diesem und im kommenden Jahr, heißt es in der Prognose. Die Inflationsrate werde 2026 auf 2,9 Prozent ansteigen und 2027 nur wenig auf 2,7 Prozent zurückgehen.
Der längerfristige Ausblick der ifo-Konjunkturforscher fällt wenig optimistisch aus. So dämpften der demografische Wandel und die schwache Produktivitätsentwicklung das Potenzialwachstum auf historisch niedrige 0,1 Prozent bis zum Ende des Jahrzehnts. Die aktuellen staatlichen Impulse wirkten zwar kurzfristig stabilisierend, aber überwiegend strukturerhaltend. „Um das Wachstumspotenzial nachhaltig zu steigern, bedarf es tiefgreifender Reformen, die aus einer staatlich gestützten Atempause ein dauerhaftes, eigenständiges Wirtschaftswachstum machen“, sagt Wollmershäuser.
Die Prognose geht davon aus, dass sich der Nahost-Konflikt in den kommenden Wochen entspannt und die Straße von Hormus geöffnet wird. Der angenommene Verlauf der Energiepreise orientiert sich an den durchschnittlichen Terminmarktnotierungen im Mai 2026. In diesem Fall sollte der Rohölpreis bereits ab dem dritten Quartal 2026 wieder sinken und Ende des Jahres 2027 etwas weniger als 80 US-Dollar kosten. Seit dem Abkommen vom vergangenen Wochenende deuten die Terminmarktnotierungen auf ein schnelleres Sinken der Energiepreise hin. Dann dürfte auch die Inflationsrate schneller zurückgehen und das Wachstum höher ausfallen. Es könnte aber auch sein, dass das Abkommen vom Wochenende keinen Bestand hat und der Konflikt erneut eskaliert. Dann blieben die Energiepreise hoch und die konjunkturellen Bremsspuren fielen größer aus.
ifo Institut – Leibniz-Institut für Wirtschaftsforschung an der Universität München e.V., Münchener Gesellschaft zur Förderung der Wirtschaftswissenschaft – CESifo GmbH
(18.06.2025)
 Branchenbezogene Zahlen aus der jüngsten Konjunkturumfrage verdeutlichen: Starre Arbeitszeiten, Dokumentationspflichten und hohe Arbeitskosten gefährden vor allem kleine Betriebe
Lange konnten die Dienstleistungsunternehmen der schwachen Konjunktur trotzen. Doch nun schlägt die Krise auch hier voll durch. Das zeigt eine Sonderauswertung der DIHK-Konjunkturumfrage Frühsommer 2026, in der mehr als 11.000 Dienstleistungsunternehmen zur ihrer wirtschaftlichen Lage befragt wurden.
„Strukturelle Probleme, hohe Energiepreise und geopolitische Unsicherheiten erreichen nun auch die Dienstleister mit voller Wucht“, sagt Dirk Binding, DIHK-Bereichsleiter Digitale Wirtschaft, Infrastruktur, Regionalpolitik. „Viele Dienstleistungsunternehmen von der Logistik über die Werbebranche bis hin zu IT arbeiten für große Industrie- und Gewerbekunden. Geht es diesen schlecht, kommt das zeitverzögert auch bei den Dienstleistern an.“ Doch auch die personenbezogenen Dienstleistungen rund um Gesundheit, Tourismus, Kultur und Verkehr geraten immer stärker unter Druck. „Die geschwächte Kaufkraft und Unsicherheit der Verbraucher drücken die Nachfrage“, erklärt Binding. „Hinzu kommen steigende Energie- und Rohstoffpreise infolge des Nahostkonflikts, die auch die Dienstleister hart treffen.“
Viele kleine Unternehmen stecken in finanziellen Schwierigkeiten
Die wirtschaftliche Stimmung trübt sich gegenüber dem Jahresbeginn entsprechend ein: Nur noch 27 Prozent der Unternehmen bewerten ihre aktuelle Lage als gut, 23 Prozent als schlecht. Auch die Geschäftserwartungen verdüstern sich deutlich. Rund 31 Prozent der Betriebe rechnen mit einer weiteren Eintrübung, lediglich 13 Prozent erwarten eine Verbesserung. Entsprechend zurückhaltend sind die Unternehmen auch bei Beschäftigungs- und Investitionsplänen: Mehr als jedes fünfte Unternehmen plant Personalabbau, fast jedes dritte will Investitionen kürzen.
Besonders kleine Betriebe geraten zunehmend in finanzielle Schwierigkeiten. Fast jedes zweite Dienstleistungsunternehmen mit bis zu zehn Mitarbeitenden befindet sich laut Umfrage in einer problematischen Finanzlage. Etwa 22 Prozent berichten von Liquiditätsengpässen. „Viele kleine Betriebe haben ihre finanziellen Reserven in den vergangenen Krisenjahren weitgehend aufgebraucht und verfügen kaum über Puffer, um die stark gestiegenen Kosten abzufedern“, sagt Binding.
Negative Geschäftsaussichten quer durch alle Dienstleistungsbranchen
Ein Blick auf die verschiedenen Dienstleistungsbranchen zeigt: Der stärkste Einbruch zeigt sich in der Reisevermittlung – maßgeblich bedingt durch den Krieg im Nahen Osten und seine Folgen. Auch der bislang stabile Sektor Gesundheit und Soziale Dienste bewertet seine Lage trotz hoher Nachfrage schlechter als noch zu Jahresbeginn. Die Betriebe stehen hier unter erheblichem Kosten- und Strukturdruck: 61 Prozent der Unternehmen sehen die hohen Arbeitskosten als ihr größtes Geschäftsrisiko. Gleichzeitig bleibt der Fachkräftemangel für 62 Prozent der Betriebe eine große Herausforderung.
Im Verkehrsgewerbe kommen zu den seit Jahren bestehenden Problemen durch Engpässe, marode Verkehrsinfrastruktur und Fachkräftemangel aktuell noch die stark gestiegenen Energiekosten hinzu. Entsprechend sind auch hier die Aussichten pessimistisch. Besonders negativ auf ihre wirtschaftliche Lage schauen Taxi- und Omnibusunternehmen, die stark abhängig von Benzin- und Dieselpreisen sind. Bei Luftverkehrsunternehmen dämpfen steigende Kerosinpreise und die Sorge vor andauernden Luftraumsperrungen in der Golfregion die Erwartungen der Unternehmen.
Im Gastgewerbe setzen vor allem hohe Energie- und Personalkosten die Betriebe unter Druck. In der Folge bewerten auch in dieser Branche ihre aktuelle Geschäftslage und ihre Geschäftserwartungen deutlich negativ. Das stellt die Unternehmen auch zunehmend vor finanzielle Herausforderungen. Knapp zwei Drittel der gastgewerblichen Betriebe bezeichnen ihre Finanzlage als problematisch. Jedes zehnte Unternehmen berichtet von einer drohenden Insolvenz. Trotz bevorstehender Sommersaison liegen die Beschäftigungsabsichten der Unternehmen auf einem niedrigeren Niveau als noch zu Jahresanfang.
„Branchenübergreifend sind viele Dienstleister aktuell in ihrer Existenz gefährdet. Immense Dokumentationspflichten, hohe bürokratische Auflagen und steigende Arbeitskosten setzen die Unternehmen unter Druck. Hier braucht es dringend Entlastung“, fordert Binding. Auch die im Koalitionsvertrag vorgesehene wöchentliche statt tägliche Höchstarbeitszeit müsse jetzt zügig umgesetzt werden. „Starre Arbeitszeiten werden der Realität vieler Betriebe, gerade im Gastgewerbe, nicht mehr gerecht. Betriebe brauchen mehr Flexibilität, um auf Nachfrageschwankungen reagieren und Personal bedarfsgerecht einsetzen zu können.“
DIHK | Deutsche Industrie- und Handelskammer, Berlin
 Die reale (preisbereinigte) Produktion im Produzierenden Gewerbe ist nach vorläufigen Angaben des Statistischen Bundesamtes (Destatis) im Juni 2026 gegenüber Mai 2026 saison- und kalenderbereinigt um 0,2 % gestiegen. Im weniger volatilen Dreimonatsvergleich war die Produktion von April bis Juni 2026 um 0,7 % höher als in den drei Monaten zuvor.
Im Mai 2026 stieg die Produktion gegenüber April 2026 nach Revision der vorläufigen Ergebnisse um 0,7 % (vorläufiger Wert: +0,9 %). Im Vergleich zum Vorjahresmonat Juni 2025 war die Produktion Juni 2026 kalenderbereinigt 0,1 % niedriger.
Deutlicher Produktionsanstieg in der Automobilindustrie
Die positive Entwicklung der Produktion im Juni 2026 ist maßgeblich auf die Zuwächse in der Automobilindustrie zurückzuführen (saison- und kalenderbereinigt +3,6 % zum Vormonat). Auch der Anstieg im Sonstigen Fahrzeugbau (Flugzeuge, Schiffe, Züge, Militärfahrzeuge; +8,4 %) beeinflusste das Gesamtergebnis positiv. Negativ wirkte sich hingegen der Rückgang im Maschinenbau (-3,9 %) aus.
Die Industrieproduktion (Produzierendes Gewerbe ohne Energie und Baugewerbe) blieb im Juni 2026 gegenüber Mai 2026 saison- und kalenderbereinigt unverändert (0,0 %). Dabei stieg die Produktion von Konsumgütern um 1,0 % und die Produktion von Investitionsgütern um 0,2 %. Die Produktion von Vorleistungsgütern sank dagegen um 0,9 %. Außerhalb der Industrie stieg die Energieerzeugung um 1,9 % und die Bauproduktion um 0,1 %.
Im Vergleich zum Vorjahresmonat Juni 2025 sank die Industrieproduktion kalenderbereinigt um 0,8 %.
Produktion in energieintensiven Industriezweigen gesunken
In den energieintensiven Industriezweigen ist die Produktion im Juni 2026 gegenüber Mai 2026 saison- und kalenderbereinigt um 1,8 % gesunken. Im Dreimonatsvergleich war die Produktion in den energieintensiven Industriezweigen von April bis Juni 2026 um 2,5 % höher als in den drei Monaten zuvor. Verglichen mit dem Vorjahresmonat Juni 2025 war die energieintensive Produktion im Juni 2026 kalenderbereinigt um 2,2 % höher. Eine Analyse zum Produktionsindex für energieintensive Industriezweige ist auf der Themenseite „Industrie, Verarbeitendes Gewerbe“ im Internetangebot des Statistischen Bundesamtes verfügbar.
Produktion im Produzierenden Gewerbe
Juni 2026 (real, vorläufig):
+0,2 % zum Vormonat (saison- und kalenderbereinigt)
-0,1 % zum Vorjahresmonat (kalenderbereinigt)
Mai 2026 (real, revidiert):
+0,7 % zum Vormonat (saison- und kalenderbereinigt)
0,0 % zum Vorjahresmonat (kalenderbereinigt)
Statistisches Bundesamt (Destatis), Wiesbaden
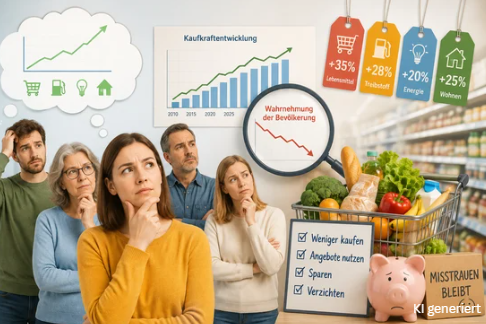 Zwischen 2021 und 2023 haben Pandemie und Ukrainekrieg die Inflation angefacht und die real verfügbaren Einkommen sinken lassen. Mittlerweile wurde das Minus durch Tariferhöhungen, einen höheren Mindestlohn, Rentenerhöhungen und nachlassende Teuerung zumindest im gesamtwirtschaftlichen Durchschnitt wieder wettgemacht.
In der Wahrnehmung der Bevölkerung ist die Situation aber weitaus negativer: Knapp 60 Prozent der Menschen hielten die eigene Kaufkraft Ende 2025 immer noch für geringer als vor dem Inflationsschock. Die Folge sind Sorgen hinsichtlich der künftigen Entwicklung der Lebenshaltungskosten, Zurückhaltung beim Konsum und Misstrauen gegenüber der Bundesregierung. Das geht aus einer Analyse des Instituts für Makroökonomie und Konjunkturforschung (IMK) der Hans-Böckler-Stiftung hervor.
Die IMK-Forscher Dr. Jan Behringer und Lukas Endres haben für ihre Untersuchung Daten einer repräsentativen Online-Befragung ausgewertet, an der im November 2025 rund 7.000 Personen zwischen 18 und 75 Jahren teilgenommen haben. Die Stichprobe wurde nach Alter, Geschlecht, Bundesland und Haushaltseinkommen quotiert.
Die Ergebnisse zeigten eine „erhebliche Diskrepanz zwischen wahrgenommener und gemessener Entwicklung der verfügbaren Realeinkommen“, erklären die Ökonomen. Obwohl die inflationsbedingten Einbußen im Durchschnitt schon 2024 wieder ausgeglichen wurden, fühle sich eine Mehrheit immer noch schlechter gestellt. Dass sie sich mehr leisten können als vor fünf Jahren, gaben nur 11 Prozent der Befragten an. 30 Prozent nehmen ihre Kaufkraft als unverändert wahr, 59 Prozent sind überzeugt, real weniger zur Verfügung zu haben.
Ein Grund dafür könnte sein, dass sich insbesondere Güter des täglichen Bedarfs verteuert haben, vermuten die Wissenschaftler. Seit 2020 sind die Preise für Wohnenergie um 47 Prozent, für Lebensmittel und Restaurantbesuche um jeweils über 30 Prozent gestiegen. Tatsächlich empfinden 47 Prozent der Befragten die höheren Kosten für Wohnenergie als eine schwere Belastung. Bei Lebensmitteln beträgt der Anteil 44 Prozent, bei Restaurantbesuchen 42 Prozent. Dass die Preise für viele seltener gekaufte Güter dagegen nur moderat gestiegen sind, fällt offenbar weniger stark auf.
Die Wahrnehmung einer anhaltend verringerten Kaufkraft wirkt sich der Analyse zufolge auf die Erwartungen aus: Große Sorgen hinsichtlich der künftigen Lebenshaltungskosten machen sich 55 Prozent derjenigen, die meinen, sich weniger leisten zu können als vor fünf Jahren. Bei denjenigen, die ihre Kaufkraft als unverändert oder größer wahrnehmen, sind es 16 Prozent beziehungsweise 22 Prozent.
Die Angst vor steigenden Preisen könne Haushalte dazu bewegen, die Konsumausgaben zurückzufahren, um finanzielle Spielräume zu bewahren, so Behringer und Endres. Laut den Umfragedaten plante ein großer Teil der Bevölkerung Ende 2025, also noch vor dem Iran-Krieg, weniger zu konsumieren. Dabei hatten Menschen mit großen Sorgen um die Entwicklung der Lebenshaltungskosten in allen abgefragten Bereichen deutlich häufiger entsprechende Pläne. So wollten etwa 68 Prozent ihre Nachfrage von Waren und Dienstleistungen aus dem Bereich Freizeit, Unterhaltung, Kultur einschränken. Menschen, die sich geringe Sorgen um die Entwicklung der Lebenshaltungskosten machen, hatten zu 38 Prozent diese Absicht, die Sorglosen zu 17 Prozent. Bei Reisen und Tourismus belaufen sich die Anteile auf 67, 39 und 19 Prozent.
Die Verunsicherung wirkt sich auch auf die politische Stimmung aus: Von den Befragten, die ihre Kaufkraft als geschmälert empfanden, waren fast 80 Prozent unzufrieden mit der Arbeit der Bundesregierung, 35 Prozent hatten überhaupt kein Vertrauen in diese Institution. Bei denjenigen mit gefühlt unveränderter Kaufkraft waren es 62 und 16 Prozent, bei denen, die sich mehr leisten zu können meinen, 54 und 12 Prozent.
Alles in allem, so das Fazit der Forscher, lieferten die Ergebnisse eine mögliche Erklärung dafür, dass der private Konsum trotz wiederhergestellter Realeinkommen immer noch schwächelt. Und sie zeigten, wie wichtig frühzeitige und gezielte Maßnahmen zur Begrenzung starker Preissteigerungen sind. Und zwar insbesondere bei Gütern des täglichen Bedarfs, die für die Wahrnehmung der eigenen Kaufkraft besonders relevant sind. Aktuell gelte das etwa für die Kraftstoffpreise, die infolge des Iran-Kriegs deutlich zugelegt haben.
Institut für Makroökonomie und Konjunkturforschung (IMK) der Hans-Böckler-Stiftung, Düsseldorf
 Die Verbraucherstimmung in Deutschland verschlechtert sich in diesem Monat geringfügig um 0,3 Punkte und verharrt damit auf niedrigem Niveau. Der Indikator liegt nach den Erwartungen der Verbraucher für August bei -29,6 Punkten (Vormonat revidiert: -29,3 Punkte).
Der leichte Rückgang ist vor allem auf niedrigere Einkommenserwartungen sowie eine höhere Sparneigung zurückzuführen. Die Anschaffungsneigung wie auch die Konjunkturerwartungen entwickelten sich im Vergleich dazu etwas positiver. Dies zeigen die aktuellen Ergebnisse des NIM Konsumklimas powered by GfK.
Einkommenserwartungen trüben sich wieder ein
Die Einkommenserwartungen der Verbraucher, die sich in den letzten Monaten stetig etwas aufgehellt hatten, geben nun wieder leicht nach. Der Indikator sinkt um 2,3 Punkte auf ein Niveau von -14,5. Insgesamt schätzen die Menschen ihre finanzielle Lage in den kommenden zwölf Monaten eher pessimistisch ein.
Sparneigung weiter auf hohem Niveau
Der zu Jahresbeginn beobachtete Rückgang der Sparneigung setzt sich im Juli nicht weiter fort. Der Indikator steigt um 3,1 Zähler und liegt nun bei 17 Punkten. Im langfristigen Vergleich ist der aktuelle Wert sehr hoch: Im Durchschnitt der letzten zehn Jahren lag die Sparneigung bei etwa -24 Punkten. Dies zeigt, dass die Menschen es angesichts der allgemeinen Wirtschaftslage derzeit für ratsam halten, zu sparen.
Anschaffungsneigung nimmt moderat zu
Die Anschaffungsneigung steigt moderat um 3,5 Zähler auf -9,9 Punkte und trägt damit zur Stabilisierung des Konsumklimas bei. Zwar wird der Zeitpunkt für größere Anschaffungen von den Verbrauchern aktuell wieder etwas günstiger eingeschätzt als im Vormonat, jedoch verbleibt der Indikator insgesamt auf einem niedrigen Niveau. Dies deutet darauf hin, dass die Konsumbereitschaft weiterhin durch bestehende Unsicherheiten gedämpft wird.
„Die Verbraucherstimmung bleibt weitestgehend unverändert“, erklärt Rolf Bürkl, Head of Consumer Climate beim NIM. „Die Anschaffungsneigung verzeichnet zwar einen moderaten Anstieg, bleibt aber nach wie vor sehr verhalten. Die Einkommensaussichten verzeichnen wieder einen leichten Rückgang und die Sparneigung zieht wieder moderat an. Die anhaltende Verunsicherung führt dazu, dass viele Haushalte beim Konsum nach wie vor
Konjunkturerwartungen hellen sich leicht auf, aber Inflationssorgen bleiben bestehen
Die Konjunkturerwartungen der Verbraucher verbessern sich diesen Monat zum dritten Mal in Folge. Der Indikator steigt um weitere 2,4 Zähler auf -6,3 Punkte. Der Pessimismus geht weiter zurück. Dennoch rechnet die Mehrheit der Verbraucher mit einer Verschlechterung der wirtschaftlichen Lage in den kommenden zwölf Monaten.
Mit dem Auslaufen des Tankrabatts Ende Juni sind die Preise an den Zapfsäulen spürbar gestiegen, was sich in den Preiserwartungen der Verbraucher widerspiegelt. Der entsprechende Indikator legt leicht um 0,8 Zähler auf -2,1 Punkte zu und signalisiert, dass die Inflationssorgen zuletzt wieder etwas zugenommen haben.
Nürnberg Institut für Marktentscheidungen e. V., Nürnberg
 Nachdem sich die Konsumstimmung in den vergangenen Wochen etwas erholt hatte, geht sie nun wieder leicht nach unten. Das macht das aktuelle Konsumbarometer des Handelsverbandes Deutschland (HDE) deutlich. Der positive Trend aus dem Vormonat setzt sich demnach nicht weiter fort. Grund hierfür sind vermutlich die wieder zunehmenden Spannungen im Nahen Osten.
Im Vergleich zum Vormonat sinkt das HDE-Konsumbarometer leicht und verpasst der aufgekommenen Hoffnung der vergangenen Wochen einen Dämpfer. Gegenüber dem Vorjahr ist die Stimmung sogar stark eingetrübt. Der wieder an Intensität zunehmende Konflikt zwischen dem Iran und den USA wirkt sich negativ auf die gesamtwirtschaftliche Entwicklung sowie die Verbraucherstimmung aus. Beim Thema Konsum werden die Verbraucherinnen und Verbraucher vorsichtiger und mit Blick auf die kommenden Wochen wollen sie ihre Sparanstrengungen erhöhen.
Auch die konjunkturelle Entwicklung bewerten die Verbraucherinnen und Verbraucher pessimistischer als im Vormonat. Allerdings wirkt sich die schlechte Verbraucherstimmung bisher nicht auf die Einkommenserwartung aus, die im Vergleich zum Vormonat weiter steigt. Der aktuelle Wert liegt nur minimal unter dem Vorjahresniveau. Zudem erwarten die Verbraucherinnen und Verbraucher eine weiter sinkende Inflationsrate.
Der Krieg im Iran hat die wirtschaftlichen Risiken wieder deutlich erhöht. Die Sorge der Verbraucherinnen und Verbraucher vor den Folgen des Konflikts belastet die Konsumstimmung und trübt die Wachstumsaussichten erneut ein. Solange der Konflikt andauert, dürfte die Verunsicherung hoch bleiben und die wirtschaftliche Entwicklung belasten. Kurzfristig können auch die Reformbemühungen der Bundesregierung diese negativen Auswirkungen kaum ausgleichen.
Das jeweils am ersten Montag eines Monats erscheinende HDE-Konsumbarometer basiert auf einer monatlichen Umfrage unter 1.600 Personen zur Anschaffungsneigung, Sparneigung, finanziellen Situation und zu anderen konsumrelevanten Faktoren. Das Konsumbarometer, das vom Handelsblatt Research Institute (HRI) im Auftrag des HDE erstellt wird, hat eine Indikatorfunktion für den privaten Konsum. Es bildet nicht das aktuelle Verbraucherverhalten ab, sondern die erwartete Stimmung in den kommenden drei Monaten.
Handelsverband Deutschland – HDE – e.V., Berlin
 Die Verkaufspreise im Großhandel waren im Juli 2026 um 5,3 % höher als im Juli 2025. Im Juni 2026 hatte die Veränderungsrate gegenüber dem Vorjahresmonat bei +4,9 % gelegen, im Mai 2026 bei +5,9 %. Ausschlaggebend für den Preisanstieg auch im Juli 2026 waren die Kriegshandlungen im Iran und im Nahen Osten, in deren Folge sich insbesondere die Großhandelspreise für Energieprodukte und Rohstoffe erhöhten. Wie das Statistische Bundesamt (Destatis) weiter mitteilt, stiegen die Großhandelspreise im Juli 2026 gegenüber Juni 2026 leicht um 0,2 %.
Deutliche Preisanstiege bei Mineralölerzeugnissen sowie Nicht-Eisen-Erzen, -Metallen und -Metallhalbzeug
Hauptursächlich für den Anstieg der Großhandelspreise insgesamt gegenüber dem Vorjahresmonat war im Juli 2026 der Preisanstieg bei Mineralölerzeugnissen. Die Preise lagen hier im Durchschnitt 24,1 % über denen von Juli 2025. Durch das Auslaufen der vorübergehenden Senkung des Energiesteuersatzes auf Benzin und Diesel ab dem 1. Juli 2026 stieg deren Preis gegenüber dem Vormonat Juni 2026 um 4,0 %.
Ebenfalls bedeutend für die Entwicklung im Vorjahresvergleich war der Preisanstieg im Großhandel mit Nicht-Eisen-Erzen, -Metallen und -Metallhalbzeug (+27,8 % gegenüber Juli 2025, aber -3,9 % gegenüber Juni 2026). Zudem stiegen unter anderem die Preise im Großhandel für chemische Erzeugnisse gegenüber Juli 2025 um 13,1 % (-1,1 % gegenüber Juni 2026). Geräte der Informations- und Kommunikationstechnik waren auf Großhandelsebene 9,0 % teurer als im Vorjahresmonat (+1,1 % gegenüber Juni 2026).
Preisrückgänge im Juli 2026 gab es dagegen insbesondere im Großhandel mit lebenden Tieren (-18,5 % gegenüber Juli 2025 und -5,4 % gegenüber Juni 2026). Niedrigere Preise als im Vorjahresmonat wurden auf Großhandelsebene auch bei Milch, Milcherzeugnissen, Eiern, Speiseölen und Nahrungsfetten (-9,4 % gegenüber Juli 2025 und -1,3 % gegenüber Juni 2026) sowie bei Fleisch und Fleischwaren (-6,1 % gegenüber Juli 2025 und -2,3 % gegenüber Juni 2026) bezahlt.
Großhandelsverkaufspreise, Juli 2026
+5,3 % zum Vorjahresmonat
+0,2 % zum Vormonat
Statistisches Bundesamt (Destatis), Wiesbaden
 Die Stimmung im Maschinenbau hat sich im zweiten Quartal etwas aufgehellt, die Aussichten sind aber nur marginal besser geworden. Der Iran-Krieg sorgt für neue Spannungen in den Lieferketten.
Der Krieg im Iran und seine wirtschaftlichen Folgen haben den Maschinen- und Anlagenbau im zweiten Quartal 2026 belastet. Zwar hat sich die Stimmung gegenüber dem Jahresstart wieder etwas aufgehellt, von einer durchgreifenden Erholung kann aber weiterhin keine Rede sein. Rund 28 Prozent der Unternehmen bewerten ihre aktuelle Lage als sehr gut oder gut. Knapp ein Viertel der Firmen bezeichnet die Lage dagegen als schlecht oder sehr schlecht. Damit liegt der Saldo wieder leicht im positiven Bereich, nachdem er in der vorangegangenen Umfrage im März noch leicht negativ war. Die Aussichten haben sich jedoch nur marginal verbessert: Rund 25 Prozent der Unternehmen rechnen in den kommenden sechs Monaten mit einer Verbesserung ihrer Geschäftslage, 11 Prozent erwarten eine Verschlechterung. Die Mehrheit geht weiterhin von einer weitgehend unveränderten Lage aus.
Auch die Umsatzerwartungen zeigen noch keine klare Trendwende. Für das laufende Jahr sind sie trotz der etwas besseren Lageeinschätzung leicht gesunken, im Mittel gehen die Unternehmen aber weiterhin von einem moderaten nominalen Umsatzwachstum aus. Für 2027 fallen die Erwartungen etwas positiver aus, bleiben angesichts der hohen Unsicherheit jedoch breit gestreut über die Unternehmen.
„Die Stimmung im Maschinen- und Anlagenbau hat sich zwar etwas aufgehellt. Der Iran-Krieg hat die Unsicherheit aber wieder erhöht und die globale Konjunktur zusätzlich abgekühlt“, kommentiert VDMA-Chefvolkswirt Dr. Johannes Gernandt die Ergebnisse.
Positiver Blick auf die USA, schlechtes Urteil für Deutschland
Die wichtigen Absatzmärkte werden weiterhin sehr unterschiedlich eingeschätzt. Unter den großen Märkten wird Nordamerika – und damit vor allem die USA – weiterhin am positivsten bewertet. Knapp 39 Prozent der Unternehmen berichten hier von einer guten oder sehr guten Geschäftslage. Der Absatzmarkt China wird hingegen ambivalent beurteilt. Es gibt sowohl einen beträchtlichen Anteil positiver (24 Prozent) als auch negativer (35 Prozent) Einschätzungen.
Der deutsche Binnenmarkt bleibt ein besonderer Schwachpunkt und das Schlusslicht unter den großen Absatzmärkten. Knapp 35 Prozent der Unternehmen bewerten die Geschäftslage in Deutschland als schlecht oder sehr schlecht, während nur knapp 20 Prozent von einer guten oder sehr guten Lage berichten. Bei den Erwartungen für die kommenden sechs Monate liegt der Saldo zwar leicht auf Seiten der Unternehmen, die mit einer Verbesserung rechnen. Der Großteil erwartet jedoch, dass die insgesamt durchwachsene Lage zunächst bestehen bleibt. Die EU zeigt sich dagegen als stabilerer Absatzmarkt, auch wenn von einer ausgeprägten Dynamik noch nicht gesprochen werden kann.
Unternehmen merken Auswirkungen auf die Lieferketten
Die Schließung der Straße von Hormus infolge des Krieges im Iran zeigt inzwischen auch Auswirkungen auf die Lieferketten des Maschinen- und Anlagenbaus. Besonders betroffen sind Vorprodukte aus den Bereichen Metalle, Kunststoffe und Chemie sowie Elektronikkomponenten. Die Unternehmen berichten teilweise von gravierenden oder merklichen Lieferengpässen. Bei Metallen sowie Kunststoff- und Gummiprodukten liegt der Anteil der betroffenen Unternehmen bei jeweils rund 10 Prozent. Deutlich spürbarer sind die Einschränkungen bei Elektronikkomponenten: Hier meldet gut jedes fünfte Unternehmen merkliche oder gravierende Engpässe.
Beschäftigungssituation und Kapazitätsauslastung bleiben angespannt
Die Personalsituation in den Unternehmen bleibt aufgrund der wirtschaftlichen Schwächephase sowie der demografischen Entwicklung schwierig. Weiterhin wollen mehr Unternehmen ihre Stammbelegschaft ab- als aufbauen, und es werden weniger offene Stellen erwartet.
Die Kapazitätsauslastung hat sich im zweiten Quartal leicht verbessert, bleibt aber ebenfalls schwach. Der Anteil der Unternehmen mit einer Auslastung von weniger als 70 Prozent ist leicht auf rund 17 Prozent gesunken. Etwa 32 Prozent der Unternehmen berichten von einer Auslastung zwischen 80 und 90 Prozent.
„Kunden zögern mit Investitionen, weil die Unsicherheit hoch bleibt und sich Kosten, Regulierung und internationaler Wettbewerbsdruck gegenseitig verstärken“, sagt Dr. Gernandt. „Gerade der Mittelstand braucht jetzt verlässliche Rahmenbedingungen, weniger Bürokratie, wettbewerbsfähige Kosten und faire Wettbewerbsbedingungen, damit aus vorsichtiger Planung wieder konkrete Aufträge werden.“
VDMA e.V., Frankfurt am Main
Die Nachfrage in der deutschen Elektro- und Digitalindustrie hat sich zuletzt spürbar weiter belebt: Im Mai 2026 verzeichnete die Branche ein Fünftel mehr neue Bestellungen als ein Jahr zuvor (+19,0 %).
„Dieses jüngste Auftragsplus war das stärkste seit zwei Jahren“, sagte ZVEI-Chefvolkswirt Dr. Andreas Gontermann. „Es ging diesmal vor allem auf eine kräftig gestiegene Auslandsnachfrage aus Ländern außerhalb des gemeinsamen Währungsraums zurück.“
Während die Auftragseingänge aus dem Inland im Mai um 7,8 Prozent anzogen, orderten ausländische Kunden 27,2 Prozent mehr. Treiber waren hier die Bestellungen aus Ländern außerhalb der Eurozone. Sie schnellten um 43,0 Prozent hoch. Geschäftspartner aus dem gemeinsamen Währungsraum fuhren ihre Orders dagegen um 1,6 Prozent zurück.
Im insgesamt aussagekräftigeren Gesamtzeitraum der ersten fünf Monate dieses Jahres erzielten die Auftragseingänge ein Plus von 8,7 Prozent gegenüber der gleichen Vorjahresperiode. Während die Inlandsaufträge nur leicht um 1,0 Prozent stiegen, legten die Auslandsbestellungen kräftig um 14,9 Prozent zu. Aus dem Euroraum gingen zwischen Januar und Mai 9,5 Prozent mehr Orders ein als vor Jahresfrist, aus Drittländern 17,8 Prozent.
Unterdessen ist die preisbereinigte Elektroproduktion in Deutschland im Mai um 5,4 Prozent niedriger ausgefallen als vor einem Jahr. “Mit nur 18 Arbeitstagen kam der Monat jedoch auch auf ganze zwei weniger als der Mai 2025”, ordnete Gontermann ein. “Das sind zehn Prozent weniger.” Von Januar bis Mai verfehlte der Branchenoutput sein Vorjahreslevel um 1,1 Prozent.
Immerhin haben die heimischen Elektrounternehmen ihre Produktionspläne im Juni weiter heraufgesetzt. Der Saldo aus Firmen, die ihren Output in den nächsten drei Monaten hoch- beziehungsweise zurückfahren wollen, erhöhte sich hier von plus elf auf plus 14 Prozentpunkte.
Die nominalen Erlöse der heimischen Elektroindustrie stiegen im Mai um 0,8 Prozent gegenüber Vorjahr auf 17,9 Milliarden Euro. Dabei gaben die Inlandsgeschäfte um 1,9 Prozent nach, wohingegen der Auslandsumsatz um 3,1 Prozent zulegen konnte. Sowohl die Geschäfte mit der Eurozone (+5,5 %) als auch jene mit Drittländern (+1,7 %) kamen im Mai voran – erstere zügiger als letztere.
In den gesamten ersten fünf Monaten dieses Jahres erhöhten sich die aggregierten Branchenerlöse um 3,5 Prozent gegenüber Vorjahr auf 93,7 Milliarden Euro. Der Inlandsumsatz legte hier um 4,5 Prozent auf 44,1 Milliarden Euro zu, der Auslandsumsatz um 2,7 Prozent auf 49,6 Milliarden Euro. Aus dem Euroraum (+3,6 %) kamen mehr Impulse als aus dem Nicht-Euroraum (+2,1 %).
„Das Geschäftsklima in der deutschen Elektro- und Digitalindustrie hat sich im Juni unterm Strich kaum bewegt“, sagte Gontermann. „Zwar bewerteten die Unternehmen ihre aktuelle Lage etwas zurückhaltender als noch im Mai. Gleichzeitig haben sich ihre allgemeinen Geschäftserwartungen aber aufgehellt und sind wieder leicht ins Plus gedreht.“ Zudem stiegen die spezifischeren Exporterwartungen im Juni sogar steil an. So stieg der Saldo aus Unternehmen, die in den nächsten drei Monaten mit anziehenden beziehungsweise nachlassenden Lieferungen ins Ausland kalkulieren, von plus acht auf plus 15 Zähler.
865.500 Beschäftigte waren Ende April in der deutschen Elektro- und Digitalindustrie tätig. Das sind 1,5 Prozent weniger als vor einem Jahr. 13.500 arbeiten kurz.
ZVEI e.V., Frankfurt am Main 08.07.26
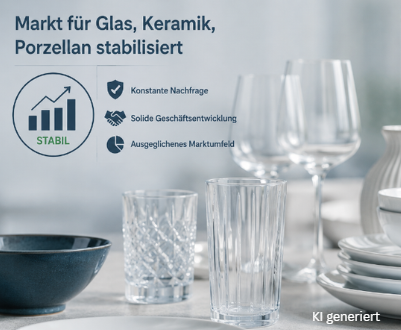 Der GPK-Markt hat sich 2025 stabilisiert. Dr Generationenwandel verändert die Nachfrage und klassische Tischkultur verliert weiter an Gewicht zugunsten funktionaler Sortimente. Perspektivisch etabliert sich wieder leichtes Wachstum bis 2030. Hoffnungsträger bleibt insbesondere die Gastronomie.
Nach zwei Jahren rückläufiger Umsätze zeigt sich der Markt für Glas, Porzellan und Keramik (GPK) 2025 stabil: Mit einem Volumen von 7,1 Milliarden Euro verharrt er auf dem Niveau des Vorjahres – ohne weiteres Minus, jedoch auch ohne Wachstum. Gleichzeitig ist das Preisniveau in den letzten Jahren deutlich gestiegen. Treiber waren dabei nicht nur die erhöhte Nachfrage während der Pandemie, sondern insbesondere externe Faktoren: Die Energiekrise verteuerte die Herstellung energieintensiver Produkte wie Glas und Keramik spürbar. Zudem führten Nachholeffekte im B2B-Geschäft – etwa infolge der Wiedereröffnung von Hotellerie und Gastronomie – zu zusätzlicher Nachfrage. Zu diesen Ergebnissen kommt der aktuelle „Branchenbericht GPK/Hausrat“ von IFH KÖLN und BBE Handelsberatung.
„Die aktuelle Stabilisierung darf nicht als Entwarnung missverstanden werden. Der Markt bleibt strukturell unter Druck – Konsumzurückhaltung, veränderte Nutzungsgewohnheiten und steigende Kosten erfordern weiterhin klare strategische Antworten seitens Handel und Industrie. Wer jetzt nicht für Differenzierung sorgt, wird es im anziehenden Wettbewerb schwer haben“, erläutert Dr. Johannes Berentzen, Geschäftsführender Gesellschafter der BBE Handelsberatung.
Vom Statussymbol zur Funktion: Generationenwandel verändert die Nachfrage
Ein Blick auf die Warengruppen offenbart unterschiedliche Entwicklungen: Cucina (Schneidwaren, Koch-, Brat- und Backgeschirr, sonstige Haushaltsartikel wie Waagen und Messbecher) behauptet sich weiterhin als umsatzstärkster Bereich mit einem Anteil von 45 Prozent, während im Jahr 2025 ausschließlich die Warengruppe Domus (Zierporzellan/Keramik, Tonwaren, Ziergegenstäne/Geschenkartikel) Zuwächse von 1,8 Prozent verzeichnet. Besonders unter Druck steht hingegen Tavola, die klassische Tischkultur rund um Glas, Geschirr, Besteck und Servierprodukte. Der Bereich verliert weiter an Bedeutung und sinkt um 0,5 Prozent auf ein Marktvolumen von rund 1,6 Milliarden Euro.
„Produkte des GPK-Marktes unterliegen nicht nur Trends, sondern auch einem generationellen Wandel. Während früher ein vollständiges Geschirr zur Grundausstattung und Ausdruck eines gewissen sozialen Status gehörte, stehen heute Funktionalität, Platzersparnis und Preis im Vordergrund. Die Bedürfnisse jüngerer Generationen sind hier grundverschieden“, so Christoph Lamsfuß, Senior Projektmanager am IFH KÖLN.
Prognose: Moderates Wachstum bis 2030 erwartet
Trotz anhaltender Konsumzurückhaltung gehen die Marktexpert:innen davon aus, dass der GPK-Markt ab 2026 wieder moderat wächst. Bis 2030 könnte das Marktvolumen in der mittleren Prognosevariante – bei Fortschreibung der aktuellen Trendentwicklungen – auf rund 7,5 Milliarden Euro steigen. Hoffnungsträger bleibt insbesondere die Gastronomie: Die beschlossene Mehrwertsteuersenkung schafft Freiräume für Investitionen in Ausstattung und Einrichtung.
Über die Studie
Der „Branchenbericht GPK|Hausrat“, Jahrgang 2026, des IFH KÖLN in Zusammenarbeit mit der BBE Handelsberatung zeigt die zentralen Entwicklungen des deutschen GPK- und Hausrat-Marktes auf. Die Studie bietet detaillierte Ergebnisse zu Marktvolumen, Teilmärkten und Vertriebsstrukturen, ergänzt um eine bevölkerungsrepräsentative Konsumentenbefragung sowie eine Marktprognose bis 2030. Sie umfasst unter anderem folgende Inhalte:
- Marktvolumen auf Endverbraucherebene 2016 bis 2025
- Analyse der Teilmärkte 2016 bis 2025
- Vertriebswegeprofile, Vertriebsstrukturen 2016 bis 2025
- Marktprognose 2026 bis 2030
Die komplette Studie kann im Shop des IFH KÖLN erworben werden.
IFH KÖLN GmbH
 Die Berichtspflicht des Handelsvertreters führt in der Praxis immer wieder zu Meinungsverschiedenheiten zwischen Handelsvertreter und vertretenem Unternehmen. Während der Handelsvertreter häufig darauf verweist, dass er als selbstständiger Unternehmer nicht denselben Kontrollmechanismen unterliegt wie ein Arbeitnehmer, wünschen sich viele Unternehmen möglichst detaillierte und regelmäßige Berichte über Kundenbesuche, Marktentwicklungen und Vertriebserfolge. Die rechtliche Wahrheit liegt – wie so oft – zwischen beiden Positionen.
Rechtsgrundlage ist § 86 Abs. 2 HGB. Danach hat der Handelsvertreter dem Unternehmer die erforderlichen Nachrichten zu geben und ihn unverzüglich über jede Geschäftsvermittlung sowie über jeden Geschäftsabschluss zu unterrichten. Bereits der Gesetzeswortlaut macht deutlich, dass gerade keine uneingeschränkte Berichtspflicht besteht. Mit dem Begriff der „erforderlichen Nachrichten“ hat der Gesetzgeber bewusst einen unbestimmten Rechtsbegriff gewählt, dessen Inhalt sich nach den Umständen des jeweiligen Einzelfalls bestimmt.
Erforderliche Nachrichten
Der Begriff der erforderlichen Nachrichten ist weit auszulegen. Ziel der gesetzlichen Regelung ist es, den Unternehmer in die Lage zu versetzen, seine Produktion, seine Vertriebsstrategie und seine Marktpolitik an den tatsächlichen Gegebenheiten des Marktes auszurichten. Der Handelsvertreter soll deshalb alle Informationen weitergeben, die für die geschäftlichen Entscheidungen des Unternehmers von Bedeutung sein können.
Hierzu gehören insbesondere Erkenntnisse über Marktveränderungen, neue Wettbewerber, Preisentwicklungen, Kundenwünsche, Reklamationsschwerpunkte, Veränderungen im Nachfrageverhalten oder Hinweise auf wirtschaftliche Schwierigkeiten wichtiger Kunden. Ebenso können Informationen über neue gesetzliche Anforderungen oder technische Entwicklungen berichtspflichtig sein, wenn sie Auswirkungen auf den Vertrieb der Produkte haben.
Maßgeblich ist dabei jedoch kein rein subjektiver Informationsbedarf des einzelnen Unternehmers. Entscheidend ist vielmehr ein objektiver Maßstab: Erforderlich sind diejenigen Informationen, die ein verständiger Unternehmer vernünftigerweise benötigt, um sachgerechte Entscheidungen treffen zu können.
Umfang der Berichtspflicht
Das Handelsgesetzbuch enthält keine festen Vorgaben darüber, in welchen Zeitabständen oder in welchem Umfang Berichte zu erstellen sind. Deshalb können hierzu vertragliche Vereinbarungen getroffen werden. Diese finden ihre Grenze allerdings in der gesetzlichen Stellung des Handelsvertreters als selbstständiger Gewerbetreibender.
Die Berichtspflicht darf deshalb nicht dazu führen, dass der Handelsvertreter faktisch einer permanenten Arbeitskontrolle unterworfen wird. Werden Berichte in so kurzen zeitlichen Abständen verlangt oder so detaillierte Angaben gefordert, dass der Unternehmer die tägliche Arbeitsweise des Handelsvertreters steuern und überwachen kann, kann dies den Kernbereich seiner Selbstständigkeit beeinträchtigen.
Die Rechtsprechung hat beispielsweise wöchentliche Besuchsberichte grundsätzlich als zulässig angesehen, sofern sie der Marktinformation dienen. Ebenso wurde jedoch betont, dass selbst wöchentliche Berichte problematisch werden können, wenn sie ausschließlich der Kontrolle des Handelsvertreters dienen. Entscheidend bleibt stets der Zweck der Berichterstattung.
Anders kann die Situation zu beurteilen sein, wenn besondere Umstände vorliegen. Sinken beispielsweise die Umsätze in einem bestimmten Vertriebsgebiet erheblich oder treten außergewöhnliche Marktveränderungen auf, kann ein erhöhter Informationsbedarf des Unternehmers bestehen. In solchen Fällen kann dem Handelsvertreter auch eine häufigere Berichterstattung zumutbar sein, damit gemeinsam die Ursachen analysiert und geeignete Gegenmaßnahmen entwickelt werden können.
Form der Berichterstattung
Auch hinsichtlich der Form macht das Gesetz keine Vorgaben. Berichte können schriftlich, per E-Mail, telefonisch oder im Rahmen regelmäßiger Besprechungen erfolgen. In der Praxis werden heute überwiegend digitale Kommunikationsmittel genutzt. Häufig erfolgt die Berichterstattung unmittelbar über CRM-Systeme oder elektronische Vertriebsplattformen des Unternehmers.
Gerade die fortschreitende Digitalisierung verändert die praktische Ausgestaltung der Berichtspflicht erheblich. Viele Unternehmen erwarten heute, dass Kundenbesuche, Verkaufschancen, Reklamationen oder Marktinformationen unmittelbar in digitale CRM-Systeme eingepflegt werden. Eine solche elektronische Dokumentation kann grundsätzlich zulässig sein, soweit sie der Erfüllung der gesetzlichen Berichtspflicht dient und den Handelsvertreter nicht einer lückenlosen Verhaltens- oder Leistungskontrolle unterwirft. Auch moderne digitale Berichtssysteme dürfen deshalb den gesetzlichen Grundsatz der Selbstständigkeit des Handelsvertreters nicht aushöhlen.
Hinzu kommen die datenschutzrechtlichen Anforderungen der Datenschutz-Grundverordnung (DSGVO). Personenbezogene Daten von Kunden dürfen nur verarbeitet werden, soweit hierfür eine Rechtsgrundlage besteht und die Verarbeitung auf das erforderliche Maß beschränkt bleibt. Handelsvertreter und Unternehmer sollten deshalb insbesondere bei der Nutzung gemeinsamer CRM-Systeme eindeutig regeln, wer datenschutzrechtlich Verantwortlicher ist, welche Daten verarbeitet werden dürfen und wie lange diese gespeichert werden. Die gesetzlichen Informations-, Dokumentations- und Löschungspflichten sind auch im Vertriebsalltag zu beachten.
Gerade bei telefonischen Berichten empfiehlt es sich, wesentliche Informationen anschließend kurz schriftlich festzuhalten. Dadurch lassen sich spätere Missverständnisse vermeiden und beide Vertragsparteien verfügen über eine nachvollziehbare Dokumentation.
Berichtspflicht als Instrument erfolgreicher Zusammenarbeit
Die Berichtspflicht sollte weder als bloße Formalie noch als Kontrollinstrument verstanden werden. Ihr eigentlicher Zweck besteht darin, die Zusammenarbeit zwischen Unternehmer und Handelsvertreter zu verbessern. Der Handelsvertreter ist regelmäßig der erste Ansprechpartner des Kunden und verfügt über wertvolle Informationen aus dem Markt, die dem Unternehmer oftmals auf anderem Wege nicht zugänglich sind.
Gerade in wirtschaftlich schwierigen Zeiten gewinnen diese Marktinformationen erheblich an Bedeutung. Hinweise auf neue Wettbewerber, veränderte Kundenbedürfnisse, Lieferprobleme oder wirtschaftliche Schwierigkeiten einzelner Kunden können für die Unternehmensplanung von erheblicher Bedeutung sein. Ebenso können Anregungen des Handelsvertreters zur Verbesserung bestehender Produkte oder zur Entwicklung neuer Produkte wichtige Wettbewerbsvorteile schaffen.
Voraussetzung hierfür ist allerdings, dass der Unternehmer die Berichte nicht lediglich entgegennimmt, sondern sie tatsächlich auswertet und den Handelsvertreter als wichtigen Informationspartner ernst nimmt. Ebenso sollte der Handelsvertreter erkennen, dass eine sorgfältige Berichterstattung letztlich auch seinen eigenen Vertriebserfolg unterstützt.
Letztlich dient die gesetzliche Berichtspflicht beiden Vertragsparteien gleichermaßen. Sie schafft Transparenz, verbessert die Zusammenarbeit und ermöglicht es dem Unternehmer ebenso wie dem Handelsvertreter, auf Veränderungen des Marktes frühzeitig zu reagieren.
Das Wichtigste in Kürze
- Die Berichtspflicht nach § 86 Abs. 2 HGB dient in erster Linie der Information des Unternehmers über Markt- und Kundenentwicklungen – nicht der laufenden Überwachung des Handelsvertreters.
- Umfang und Häufigkeit der Berichterstattung richten sich nach den Umständen des Einzelfalls. Je größer der sachliche Informationsbedarf des Unternehmers, desto weiter kann die Berichtspflicht reichen.
- Auch digitale CRM-Systeme ändern nichts an den gesetzlichen Grenzen der Berichtspflicht. Sie dürfen nicht zu einer lückenlosen Verhaltenskontrolle führen und müssen die Vorgaben der DSGVO beachten.
- Eine sorgfältige und praxisgerechte Berichterstattung stärkt die Zusammenarbeit und hilft beiden Vertragsparteien, auf Marktveränderungen frühzeitig zu reagieren.