
CDH NOW! – KurzMeldungen November 2026
 Liebe Mitglieder,
wie läuft es aktuell bei Ihnen im Vertrieb? Wie entwickelt sich Ihre Auftragslage? Wie beurteilen Sie die wirtschaftliche Situation Ihrer Branche? Und wie blicken Sie auf die kommenden Monate? Sie erleben jeden Tag, was sich am Markt verändert. Genau deshalb ist uns Ihre persönliche Einschätzung so wichtig!
Mit unserer 47. CDH-Konjunkturumfrage möchten wir erfahren, wie es unseren Mitgliedsunternehmen aktuell geht, welche Herausforderungen sie beschäftigen und wie sie ihre wirtschaftlichen Perspektiven einschätzen.
Nehmen Sie sich bitte ein paar Minuten Zeit und machen Sie mit!
Hier geht es zum Online-Fragebogen: https://www.umfrageonline.com/s/77jjask
Je mehr Mitglieder sich beteiligen, desto aussagekräftiger werden die Ergebnisse. Sie helfen uns dabei, die wirtschaftliche Situation unserer Branche sichtbar zu machen und die Interessen selbstständiger Vertriebsunternehmer in der Öffentlichkeit zu vertreten.
Auch für Sie lohnt sich ein Blick auf die Ergebnisse: Sie erfahren, wie andere Vertriebsunternehmen ihre wirtschaftliche Lage beurteilen und mit welchen Erwartungen sie in die Zukunft blicken.
Gut zu wissen:
Die Teilnahme dauert nur wenige Minuten.
Die Befragung ist anonym.
Alle geltenden Datenschutzbestimmungen werden eingehalten.
Teilnahmeschluss ist der 24. November 2026.
Über die Ergebnisse informieren wir Sie im Anschluss im Newsletter und auf unserer Internetseite https://cdh.de/news-presse/vertriebsbarometer/
Vielen Dank, dass Sie sich die Zeit nehmen und Ihre Erfahrungen mit uns teilen!
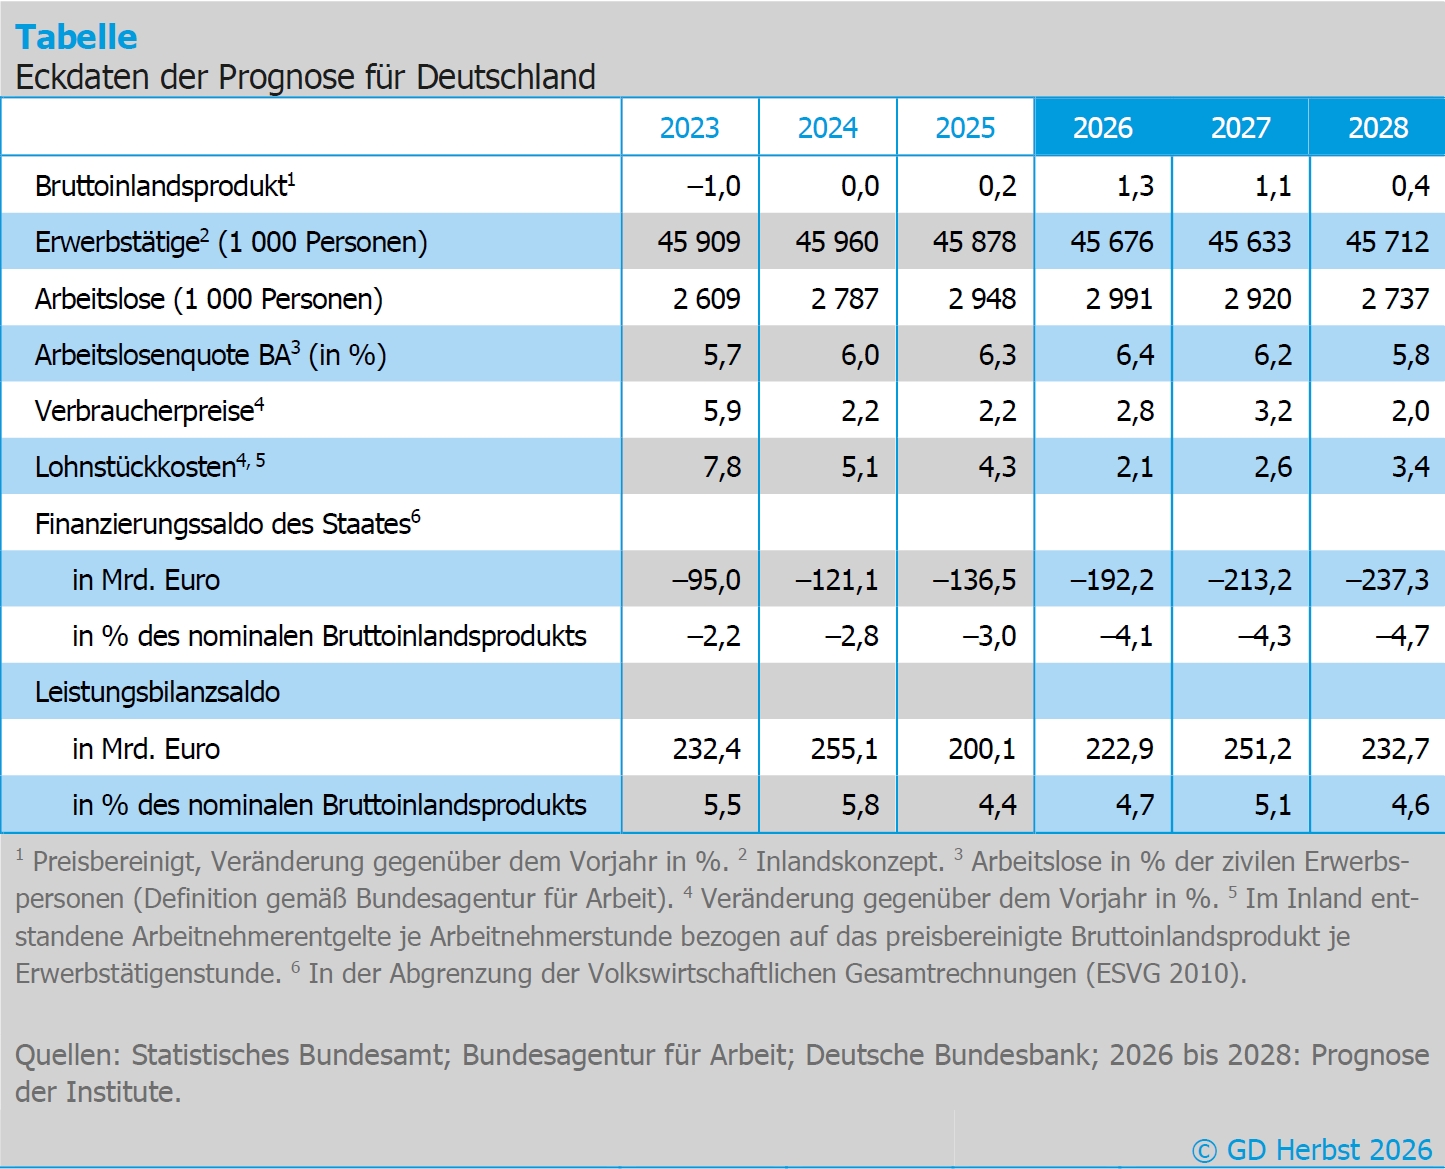 Die deutsche Wirtschaft ist seit Ende 2025 im Aufschwung. Die Erholung fällt stärker aus als noch im Frühjahr erwartet, bleibt aber schwach.
Die führenden Wirtschaftsforschungsinstitute erwarten für das laufende Jahr ein BIP-Plus von 1,3% und für die beiden folgenden Jahre von 1,1% bzw.
0,4%. Gegenüber dem Frühjahr wurde die Prognose für 2026 um 0,7 und für 2027 um 0,2 Prozentpunkte angehoben. „Die Wirtschaft hat sich robuster entwickelt als erwartet. Der Aufschwung steht jedoch auf einem schmalen Fundament, denn hohe Energiepreise und Strukturprobleme belasten“, sagt Oliver Holtemöller, Konjunkturchef des Leibniz-Instituts für Wirtschaftsforschung Halle (IWH). Im laufenden Quartal bremst zudem Niedrigwasser die Aktivität vorübergehend. Das staatliche Defizit nimmt weiter zu, sodass sich ein wachsender Konsolidierungsbedarf aufstaut.
Die deutsche Wirtschaft hat sich im ersten Halbjahr 2026 deutlich kräftiger entwickelt als noch im Frühjahr erwartet. Vor allem die Exporte und die Wertschöpfung im Verarbeitenden Gewerbe legten überraschend stark zu. Impulse kamen von der robusten Weltkonjunktur und dem weltweiten KI-Boom; zugleich waren Wettbewerber aus der Golfregion infolge des Iran-Kriegs erheblichen Produktionsbeeinträchtigungen ausgesetzt. Auch der Staatsverbrauch nahm kräftig zu. Die Unternehmensinvestitionen und der private Konsum blieben dagegen schwach. Der mit dem Iran-Krieg verbundene Energiepreisschock hat die deutsche Wirtschaft zwar gebremst, die höheren Preise für Kraftstoffe und Heizöl sind bislang aber kaum auf die übrigen Verbraucherpreise übergesprungen.
Im dritten Quartal hat sich die Erholung vorübergehend verlangsamt. Die Stimmungsindikatoren haben sich zwar weiter aufgehellt, am aktuellen Rand fallen die harten Konjunkturdaten jedoch schwächer aus. Insbesondere das seit Mitte Juli anhaltende Niedrigwasser behindert die Produktion in der Chemischen Industrie. Zugleich belasten die höheren Energiepreise die Kaufkraft und damit den privaten Konsum. Das Bruttoinlandsprodukt dürfte im dritten Quartal lediglich um 0,1% gegenüber dem Vorquartal gestiegen sein. Mit einer Normalisierung der Pegelstände sollten die Produktionshemmnisse ab dem vierten Quartal nachlassen. Die robuste Nachfrage aus dem Ausland sowie steigende öffentliche Ausgaben für Verteidigung und Infrastruktur stützen dann die weitere Erholung.
Für das Jahr 2027 erwarten die Institute eine Fortsetzung des Aufschwungs. Dieser wird vor allem von der inländischen Verwendung getragen. Der private Konsum dürfte mit den real verfügbaren Einkommen moderat zulegen, und die Wohnungsbauinvestitionen dürften allmählich anziehen. Die private Investitionstätigkeit bleibt insgesamt jedoch wohl schwach. Im Jahr 2028 verliert die Expansion an Tempo. Dabei zeigt sich zunehmend eine strukturelle Grenze des Aufschwungs: Das Erwerbspersonenpotenzial schrumpft Demografie-bedingt, und das Potenzialwachstum geht weiter zurück. Bereits geringe Zuwachsraten reichen daher künftig aus, um die gesamtwirtschaftlichen Kapazitäten auszulasten.
Alles in allem rechnen die Institute mit einem Anstieg des preisbereinigten Bruttoinlandsprodukts um 1,3% im Jahr 2026, 1,1% im Jahr 2027 und 0,4% im Jahr 2028. Gegenüber dem Frühjahr wird die Prognose für 2026 um 0,7 Prozentpunkte und für 2027 um 0,2 Prozentpunkte angehoben. Die Inflation dürfte von 2,8% in diesem Jahr zunächst auf 3,2% im Jahr 2027 steigen und 2028 auf 2,0% zurückgehen. Am Arbeitsmarkt kommt die Erholung verzögert an: Die Erwerbstätigkeit sinkt zunächst weiter, während die Arbeitslosenquote von 6,4% im Jahr 2026 auf 6,2% im kommenden und 5,8% im Jahr 2028 zurückgeht.
Die Institute sehen zunehmenden Handlungsbedarf in der Finanzpolitik. Das staatliche Finanzierungsdefizit steigt von 4,1% in Relation zum Bruttoinlandsprodukt im laufenden Jahr auf 4,7% im Jahr 2028. Der Zuwachs der Nettoprimärausgaben dürfte den im europäischen Regelwerk vorgesehenen Pfad deutlich überschreiten. Auch bei Einhaltung der reformierten nationalen Schuldenbremse wird die Schuldenquote mittelfristig weiter steigen; zudem nehmen die Zinsausgaben erheblich zu. Damit wächst der Konsolidierungsbedarf.
Deutsches Institut für Wirtschaftsforschung (DIW Berlin),
ifo Institut – Leibniz-Institut für Wirtschaftsforschung an der Universität München e. V. in Kooperation mit dem Österreichischen Institut für Wirtschaftsforschung (WIFO),
Kiel Institut für Weltwirtschaft,
Leibniz-Institut für Wirtschaftsforschung Halle (IWH),
RWI – Leibniz-Institut für Wirtschaftsforschung
 Die deutsche Wirtschaft wächst 2026 um knapp 1,2 Prozent – deutlich stärker als erwartet. Eine dauerhafte und breit angelegte Erholung ist jedoch vorerst nicht in Sicht, zeigt die neue Konjunkturprognose des Instituts der deutschen Wirtschaft (IW).
Grund für das kräftige Plus ist ein Sondereffekt im ersten Halbjahr 2026: Aus Sorge vor Lieferengpässen infolge des Irankriegs füllten Unternehmen ihre Lager und bestellten etwa Chemie- und Elektroprodukte aus Deutschland. Dieser vorübergehende Schub treibt die Exporte, ist aber kein Zeichen für eine dauerhafte Erholung. Das IW hebt seine Prognose für 2026 deshalb auf 1,2 Prozent an – im Mai hatte es noch mit 0,4 Prozent gerechnet. Im zweiten Halbjahr dürfte das Wachstum der Wirtschaft wieder an Tempo nachlassen, gleichwohl im Jahr 2027 um knapp ein Prozent zulegen – Konsum und Investitionen tragen jeweils zur Hälfte dazu bei.
Die Ergebnisse im Detail:
Trotz der durch die Nahostkrise zusätzlich belasteten globalen Lage ist die Weltwirtschaft erstaunlich resilient: Sie wächst 2026 um 2,3 Prozent, der Welthandel um fünf Prozent. Auch die deutschen Exporte legen 2026 um 2,8 Prozent zu, die Importe um zwei Prozent. Die positive Entwicklung ist jedoch vor allem auf Vorzieheffekte im ersten Halbjahr zurückzuführen.
Das Investitionsklima bleibt getrübt: Während der Staat kräftig investiert, halten sich private Unternehmen wegen hoher Kosten und geopolitischer Unsicherheit stärker zurück als vermutet. Insgesamt steigen die Anlageinvestitionen im Jahr 2026 nur um 0,5 Prozent, im Frühjahr rechnete das IW noch mit einem Plus von 1,2 Prozent.
Während bei den Ausrüstungsinvestitionen ein Plus von 1,8 Prozent erwartet wird, sinken die Bauinvestitionen 2026 trotz staatlicher Impulse um ein Prozent und liegen damit zwei Prozentpunkte unter der Frühjahrsprognose – vor allem wegen des kriselnden Wohnungsbaus, steigender Baukosten und Zinsen.
Der Konsum profitiert derzeit vor allem von staatlichen Impulsen. Der private Konsum wächst dagegen 2026 real nur um 0,3 Prozent. Wegen hoher Energiepreise und einer deshalb wieder höheren Inflation halten die Haushalte ihr Geld zusammen.
Die Beschäftigung geht zurück: 2026 gibt es rund 200.000 Erwerbstätige weniger als im Vorjahr. Die Zahl der Arbeitslosen steigt trotzdem nur um 39.000 auf knapp drei Millionen, die Quote bleibt bei 6,3 Prozent.
Wachstum ist fragil
„Die deutsche Wirtschaft zeigt sich robuster als erwartet. Das ist erfreulich, aber kein Grund für Euphorie”, sagt IW-Konjunkturchef Michael Grömling. Im zweiten Halbjahr werde die Dynamik nachlassen. „Die aktuellen Zahlen dürfen nicht darüber hinwegtäuschen, dass Deutschland weiterhin in einer tiefgreifenden Strukturkrise steckt“, so Grömling.
Institut der deutschen Wirtschaft Köln e.V., Köln
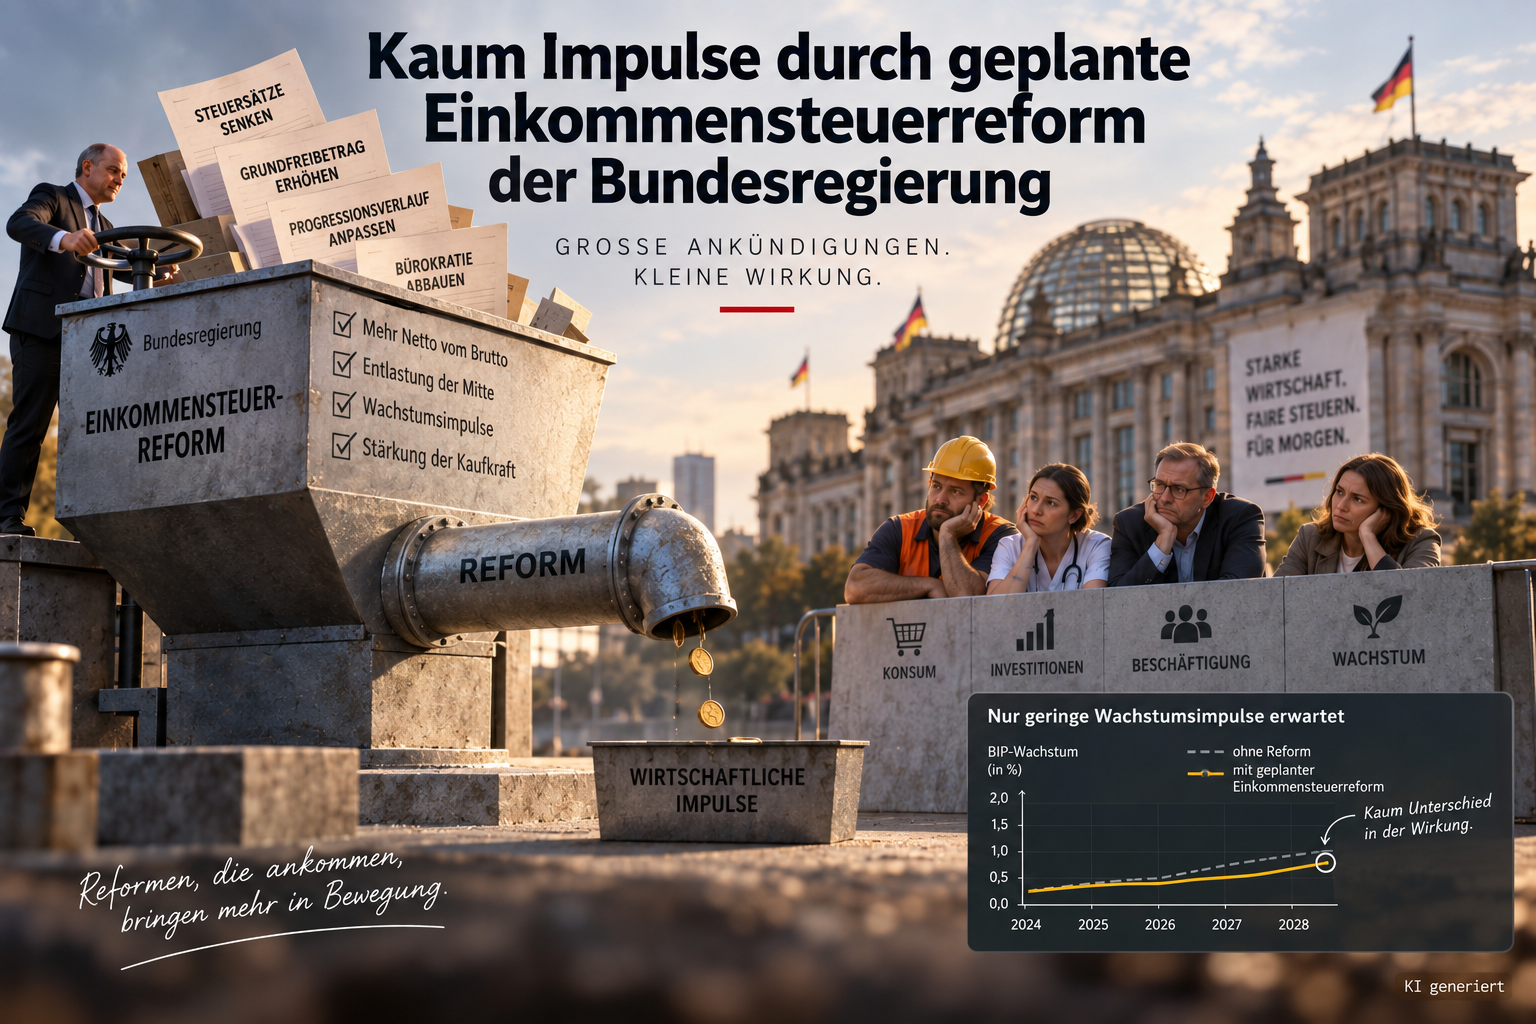 Die geplante Einkommensteuerreform der Bundesregierung für 2027 wird laut ifo Institut kaum neue Wachstumsimpulse für die Wirtschaft bringen. „Die Einkommensteuerreform der Bundesregierung ist eher Ausgleich als Aufbruch“, sagt ifo-Präsident Clemens Fuest. „Sie gleicht vor allem die kalte Progression aus, also verdeckte Steuererhöhungen durch Inflation, und erhöht den Spitzensteuersatz. Echte Entlastungen für mehr Beschäftigung und Wirtschaftswachstum bleiben aus.“
Insgesamt fällt der Beschäftigungseffekt der geplanten Reform eher gering aus: Das Arbeitskräfteangebot wird nur wenig steigen. Den Staatshaushalt kostet die Maßnahme 10 Milliarden Euro. Berechnungen des ifo Instituts zeigen: Würde man das Ehegattensplitting in ein Realsplitting umwandeln, den Solidaritätszuschlag abschaffen und die Kürzungen von Sozialleistungen bei zusätzlichem Einkommen reformieren, könnte das Arbeitsangebot um 200.000 bis 400.000 Vollzeitstellen steigen – und zwar ohne zusätzliche Belastung für den Staatshaushalt.
Die Reform über einen erhöhten Spitzensteuersatz („Reichensteuer“) gegenzufinanzieren, sehen die Forschenden kritisch. Ab einem zu versteuernden Einkommen von 278.000 Euro (zuvor: 250.000 Euro) sollen Gutverdiener künftig 45 Prozent Steuern zahlen. Ab einem Einkommen von 280.000 Euro soll der Satz auf 47 Prozent steigen. Inklusive Solidaritätszuschlag zahlt diese Gruppe für jeden zusätzlich verdienten Euro damit fast die Hälfte ihres Einkommens an den Fiskus. Deutschland wird damit zum Hochsteuerland für Spitzeneinkommen. In vielen Fällen trifft die Erhöhung Personengesellschaften, also insbesondere mittelständische Unternehmen.
Die ifo-Forscher schlagen stattdessen vor, größere Entlastungen bei der Einkommensteuer über eine maßvolle Anhebung der Mehrwertsteuer, beispielsweise einen zumindest teilweisen Abbau der ermäßigten Steuersätze, gegenzufinanzieren. „Deutschland liegt bei der Belastung von Arbeit im internationalen Vergleich im Spitzenfeld, bei der Besteuerung von Konsumgütern wie Waren und Dienstleistungen dagegen eher im Mittelfeld“, sagt Andreas Peichl, Leiter des ifo Zentrums für Finanzwissenschaft. „Eine höhere Mehrwertsteuer würde Investitions- und Arbeitsanreize weniger schwächen als eine zusätzliche Belastung hoher Einkommen und Unternehmensgewinne.“
Der Beitrag bewertet das am 1. Juli 2026 im Koalitionsausschuss beschlossene Reformpaket der Bundesregierung zur Einkommensteuerreform.
ifo Institut – Leibniz-Institut für Wirtschaftsforschung an der Universität München e.V.
Münchener Gesellschaft zur Förderung der Wirtschaftswissenschaft – CESifo GmbH
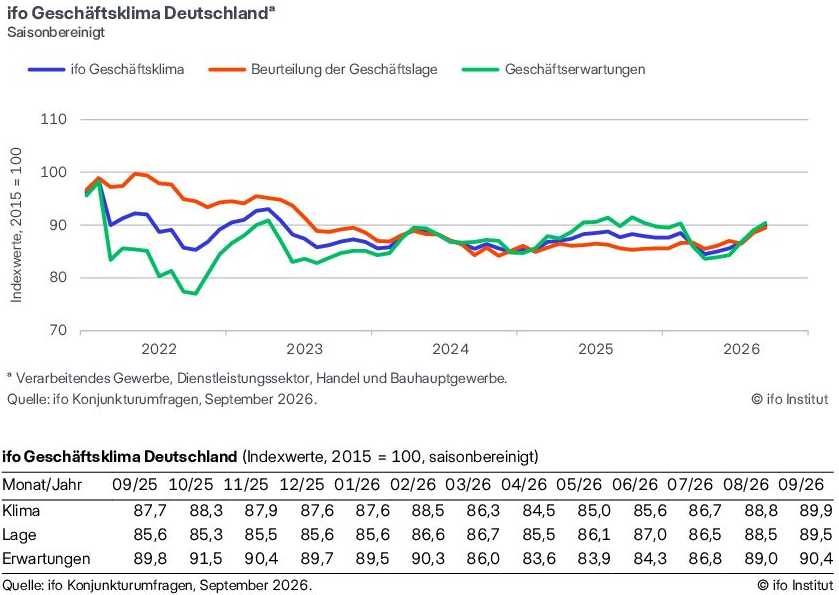 Die Stimmung unter den Unternehmen in Deutschland hat sich verbessert. Der ifo Geschäftsklimaindex stieg im September auf 89,9 Punkte, nach 88,8 im August. Die Unternehmen bewerteten ihre aktuelle Geschäftslage positiver. Auch ihre Erwartungen hellten sich weiter auf. Die deutsche Wirtschaft setzt ihren Erholungskurs fort.
Im Verarbeitenden Gewerbe konnte der Index erneut zulegen. Dies war auf deutlich bessere Erwartungen zurückzuführen, besonders in der Elektrobranche. Die aktuelle Lage beurteilten die Unternehmen hingegen etwas schlechter. Sie sind weiterhin unzufrieden mit dem Auftragsbestand. Die Automobilbranche bewegt sich auf schwierigem Terrain.
Im Dienstleistungssektor drehte das Geschäftsklima wieder in den positiven Bereich. Die Unternehmen waren vor allem mit den laufenden Geschäften zufriedener. Auch ihre Erwartungen korrigierten sie nach oben.
Im Handel ist der Indikator gestiegen. Die Händler bewerteten ihre aktuelle Lage positiver. Die Erwartungen stiegen ebenfalls. Angesichts steigender Inflation sind die Einzelhändler jedoch weiterhin zurückhaltend.
Im Bauhauptgewerbe ist der Index nahezu unverändert geblieben. Auf der einen Seite waren die Unternehmen etwas zufriedener mit den laufenden Geschäften. Auf der anderen Seite fielen die Erwartungen geringfügig schlechter aus. Der Tiefbau läuft weiterhin besser als der Hochbau.
Clemens Fuest, Präsident des ifo Instituts
 Die reale (preisbereinigte) Produktion im Produzierenden Gewerbe ist nach vorläufigen Angaben des Statistischen Bundesamtes (Destatis) im August 2026 gegenüber Juli 2026 saison- und kalenderbereinigt um 2,0 % gestiegen. Im weniger volatilen Dreimonatsvergleich war die Produktion von Juni bis August 2026 um 0,4 % höher als in den drei Monaten zuvor.
Im Vergleich zum Vorjahresmonat August 2025 war die Produktion im August 2026 kalenderbereinigt 2,3 % höher. Im Juli 2026 sank die Produktion gegenüber Juni 2026 nach Revision der vorläufigen Ergebnisse saison- und kalenderbereinigt um 1,2 % (vorläufiger Wert: -1,1 %).
Deutlicher Anstieg im Baugewerbe, Rückgang in der Automobilindustrie
Der Anstieg im August 2026 ist vor allem auf die höhere Produktion im Baugewerbe zurückzuführen (saison- und kalenderbereinigt +9,3 % zum Vormonat). Innerhalb des Baugewerbes ist insbesondere der Bereich spezialisierte Bautätigkeiten und Ausbaugewerbe mit einem Plus von 13,1 % gegenüber dem Vormonat hervorzuheben. Auch der Anstieg im Maschinenbau (+5,3 %) beeinflusste das Gesamtergebnis positiv. Negativ auf die gesamte Produktion wirkte sich hingegen der erneute Rückgang in der Automobilindustrie (-5,4 %) aus. Nach Angaben des Verbands der Automobilindustrie (VDA) ist dieser Rückgang teilweise auf die branchenüblichen Werksferien zurückzuführen, die 2026 stärker als im Vorjahr in den August fielen.
Die Industrieproduktion (Produzierendes Gewerbe ohne Energie und Baugewerbe) stieg im August 2026 gegenüber Juli 2026 saison- und kalenderbereinigt um 0,6 %. Dabei stieg die Produktion von Investitionsgütern um 1,2 % und die Produktion von Konsumgütern um 0,6 %. Die Produktion von Vorleistungsgütern sank dagegen um 0,2 %. Außerhalb der Industrie sank die Energieerzeugung um 0,4 %.
Im Vergleich zum Vorjahresmonat August 2025 sank die Industrieproduktion kalenderbereinigt um 0,4 %.
Produktion in energieintensiven Industriezweigen gesunken
In den energieintensiven Industriezweigen ist die Produktion im August 2026 gegenüber Juli 2026 saison- und kalenderbereinigt um 0,5 % gesunken. Im Dreimonatsvergleich war die Produktion in den energieintensiven Industriezweigen von Juni bis August 2026 um 2,9 % niedriger als in den drei Monaten zuvor. Verglichen mit dem Vorjahresmonat August 2025 war die energieintensive Produktion im August 2026 kalenderbereinigt um 2,1 % niedriger. Eine Analyse zum Produktionsindex für energieintensive Industriezweige ist auf der Themenseite „Industrie, Verarbeitendes Gewerbe“ im Internetangebot des Statistischen Bundesamtes verfügbar.
Produktion im Produzierenden Gewerbe
August 2026 (real, vorläufig):
+2,0 % zum Vormonat (saison- und kalenderbereinigt)
+2,3 % zum Vorjahresmonat (kalenderbereinigt)
Juli 2026 (real, revidiert):
-1,2 % zum Vormonat (saison- und kalenderbereinigt)
-1,8 % zum Vorjahresmonat (kalenderbereinigt)
Statistisches Bundesamt (Destatis), Wiesbaden
 Der reale (preisbereinigte) Auftragseingang im Verarbeitenden Gewerbe ist nach vorläufigen Angaben des Statistischen Bundesamtes (Destatis) im August 2026 gegenüber Juli 2026 saison- und kalenderbereinigt um 10,6 % gesunken.
Ohne die Berücksichtigung von Großaufträgen war der Auftragseingang um 0,1 % niedriger als im Vormonat. Im weniger volatilen Dreimonatsvergleich lag der Auftragseingang von Juni 2026 bis August 2026 um 1,3 % höher als in den drei Monaten zuvor, ohne Großaufträge sank er um 2,6 %. Im Juli 2026 stieg der Auftragseingang nach Revision der vorläufigen Ergebnisse gegenüber Juni 2026 um 3,2 % (vorläufiger Wert: +2,5 %).
Die negative Entwicklung der Auftragseingänge im Verarbeitenden Gewerbe im August 2026 ist fast ausschließlich auf den starken Rückgang im Bereich des Sonstigen Fahrzeugbaus (Flugzeuge, Schiffe, Züge, Militärfahrzeuge) zurückzuführen. Der Auftragseingang in diesem Bereich sank gegenüber Juli 2026 saison- und kalenderbereinigt um 61,5 %, nachdem er sich im Juli 2026 wegen eines außergewöhnlich hohen Volumens an Großaufträgen im Schiff-, Schienenfahrzeug- und Flugzeugbau mehr als verdoppelt hatte (revidiert +129,4 % gegenüber Juni 2026).
Bei den Investitionsgütern lag der Auftragseingang im August 2026 um 15,3 % niedriger als im Vormonat, bei den Vorleistungsgütern sank er um 2,6 % und bei den Konsumgütern um 7,3 %.
Die Auslandsaufträge fielen im August 2026 um 5,4 %. Dabei verzeichneten die Aufträge aus der Eurozone einen Rückgang von 5,4 % und die Aufträge von außerhalb der Eurozone einen Rückgang von 5,5 %. Die Inlandsaufträge fielen um 17,3 %.
Umsatz im August 2026 unverändert zum Vormonat
Der reale Umsatz im Verarbeitenden Gewerbe blieb nach vorläufigen Angaben im August 2026 saison- und kalenderbereinigt unverändert zum Vormonat (0,0 %). Im Vergleich zum Vorjahresmonat August 2025 war der Umsatz kalenderbereinigt 0,9 % höher. Für Juli 2026 ergab sich nach Revision der vorläufigen Ergebnisse ein Rückgang von 1,4 % gegenüber Juni 2026 (vorläufiger Wert: -1,5 %).
Auftragseingang im Verarbeitenden Gewerbe
August 2026 (real, vorläufig):
-10,6 % zum Vormonat (saison- und kalenderbereinigt)
+2,7 % zum Vorjahresmonat (kalenderbereinigt)
Juli 2026 (real, revidiert):
+3,2 % zum Vormonat (saison- und kalenderbereinigt)
+14,0 % zum Vorjahresmonat (kalenderbereinigt)
Statistisches Bundesamt (Destatis),Wiesbaden
 Die Stimmung der Verbraucher in Deutschland erleidet im September einen kräftigen Rückschlag. Das Konsumklima verliert nach den Erwartungen der Verbraucher für Oktober 3,8 Punkte und sinkt damit auf -30,6 Punkte (Vormonat revidiert: -26,8 Punkte).
Der markante Rückgang ist neben einer gestiegenen Sparneigung vor allem auf das deutliche Abrutschen der Einkommenserwartung zurückzuführen. Auch die Anschaffungsneigung geht leicht zurück, während die Konjunkturerwartungen nahezu unverändert bleiben.
Einkommenserwartungen im Sog steigender Energiepreise
Die deutliche Eintrübung des Konsumklima Indikators ist zu einem wesentlichen Teil auf den starken Rückgang der Einkommensaussichten in diesem Monat zurückzuführen. Der Einkommensindikator verliert 16,7 Zähler und rutscht auf -15,0 Punkte. Dies ist der niedrigste Wert seit April 2026, kurz vor Einführung des Tankrabatts. Damals wurden sogar -24,4 Punkte gemessen.
„Die Mehrheit der Haushalte rechnet damit, dass die hohen Energiepreise ihre Kaufkraft verringern werden“, erklärt Rolf Bürkl, Head of Consumer Climate beim NIM. „Folglich sind sie skeptischer, was die künftigen Einkommensaussichten für die nächsten zwölf Monate betrifft.“
Steigende Sparneigung belastet Konsumklima zusätzlich
Neben den gesunkenen Einkommensaussichten wird das Konsumklima im September durch eine spürbar gestiegene Sparneigung gedrückt. Nach einem Plus von 6,0 Zählern steigt die Sparneigung auf 21,5 Punkte. Man muss in der Historie bis in die Zeiten der Finanz- und Wirtschaftskrise 2008 zurückgehen, um einen ähnlich hohen Wert für die Sparstimmung zu messen. Die hohen Energiepreise schüren die Verunsicherung unter den Verbrauchern und sorgen dafür, dass sie es in Anbetracht der allgemeinen Wirtschaftslage derzeit für ratsam halten, zu sparen.
So deuten weiterführende Analysen des NIM darauf hin, dass insbesondere in Haushalten mit guter finanzieller Ausstattung die Sparneigung stärker zugenommen hat. Hier besteht offenbar das Bedürfnis, die Kaufkraftverluste, die durch die erhöhte Inflation beim Ersparten aufgetreten sind, durch zusätzliches Sparen zu kompensieren.
Anschaffungsneigung geringfügig gesunken
Im Gegensatz zu Einkommenserwartung und Sparneigung zeigt sich die Anschaffungsneigung im Großen und Ganzen stabil. Der Indikator verliert einen Punkt und weist nun -10,8 Punkte auf. Damit liegt er noch knapp über dem Wert des entsprechenden Vorjahresmonats (September 2025:
-11,6 Punkte). Das Niveau ist aber nach wie vor überaus niedrig und pendelt seit mehr als drei Jahren in einem Bereich um die -10-Punkte-Marke.
Konjunkturerwartungen mit leichtem Plus
Während die Einkommensaussichten gegenwärtig deutlich skeptischer beurteilt werden, legen die Konjunkturerwartungen der Verbraucher weiter etwas zu, wenn auch die Dynamik aktuell nachgelassen hat. Der Indikator gewinnt noch einen halben Zähler hinzu und liegt nun bei -3,4 Punkten. Dies ist der fünfte Anstieg in Folge.
Die deutsche Wirtschaft hat sich im ersten Halbjahr 2026 besser entwickelt als zunächst erwartet. Entsprechend haben die Forschungsinstitute ihre Wachstumsprognosen für dieses und das kommende Jahr nach oben korrigiert. So werden momentan für 2026 und 2027 Zuwachsraten des Bruttoinlandsproduktes von gut einem Prozent vorhergesagt.
GFK SE, Nürnberg Institut für Marktentscheidungen e. V., Nürnberg
 Die Konsumlaune verschlechtert sich im Oktober 2026 deutlich, nachdem sich in den Vormonaten ein leichter, positiver Trend zeigte. Damit bleibt die Stimmung schwach und liegt deutlich unter dem Vorjahresniveau. Das macht das aktuelle Konsumbarometer des Handelsverbandes Deutschland (HDE) deutlich.
Eine Belebung des privaten Konsums zeigt sich aktuell nicht – trotz der Verbesserung der gesamtwirtschaftlichen Entwicklung.
Der Rückgang des Konsumbarometers im Oktober 2026 dämpft die Hoffnung, dass zumindest im letzten Quartal ein Aufschwung der Verbraucherstimmung einsetzen könnte. Damit trüben sich auch die Erwartungen für das Weihnachtsgeschäft etwas ein. Über das gesamte bisherige Jahr ist die Konsumlaune schwach. Vor allem die negative Entwicklung der Anschaffungsneigung der Verbraucherinnen und Verbraucher dämpft die Aussichten. Der aktuelle Wert liegt deutlich unter dem Vorjahreswert. Auch die Einkommenserwartungen haben sich spürbar verschlechtert. Immerhin positiv ist der Blick auf die Sparneigung: Die Befragten planen für die weiteren Wochen, ihre Sparneigung nicht weiter zu erhöhen.
Auch die Konjunkturerwartungen sinken im Vergleich zum Vormonat, obwohl Wirtschaftsforschungsinstitute sowie Unternehmen aktuell etwas positiver auf die weitere konjunkturelle Entwicklung blicken. Die Verbraucherinnen und Verbraucher gehen ebenfalls von einem Rückgang bei ihrem verfügbaren Einkommen aus. Die zuletzt gestiegenen Energiepreise sowie die hohen Spritpreise belasten die Konsumenten und hemmen die Konsumstimmung. Die Verbraucherinnen und Verbraucher erwarten zudem weiterhin eine steigende Inflationsrate.
Das jeweils am ersten Montag eines Monats erscheinende HDE-Konsumbarometer basiert auf einer monatlichen Umfrage unter 1.600 Personen zur Anschaffungsneigung, Sparneigung, finanziellen Situation und zu anderen konsumrelevanten Faktoren. Das Konsumbarometer, das vom Handelsblatt Research Institute (HRI) im Auftrag des HDE erstellt wird, hat eine Indikatorfunktion für den privaten Konsum. Es bildet nicht das aktuelle Verbraucherverhalten ab, sondern die erwartete Stimmung in den kommenden drei Monaten.
Handelsverband Deutschland – HDE – e.V., Berlin
 Der Umsatz der Einzelhandelsunternehmen in Deutschland ist nach vorläufigen Ergebnissen des Statistischen Bundesamtes (Destatis) im August 2026 gegenüber Juli 2026 kalender- und saisonbereinigt real (preisbereinigt) um 1,3 % und nominal (nicht preisbereinigt) um 1,7 % gestiegen.
Im Vergleich zum Vorjahresmonat August 2025 sank der Umsatz real um 0,4 %, nominal stieg er um 2,6 %.
Im Juli 2026 sank der Einzelhandelsumsatz gegenüber Mai 2026 nach Revision der vorläufigen Ergebnisse real um 3,2 % (vorläufiger Wert: -3,4 %) und nominal um 1,4 % (vorläufiger Wert: -1,7 %).
Der reale kalender- und saisonbereinigte Umsatz der Tankstellen blieb im August 2026 gegenüber dem Vormonat unverändert (0,0 %), wohingegen der nominale Umsatz um 2,6 % stieg. Im Vergleich zum Vorjahresmonat August 2025 ging der reale Umsatz um 8,7 % zurück, während der nominale Umsatz um 10,7 % zunahm. Zu beachten ist, dass im Umsatz der Tankstellen auch die Verkäufe in den Tankstellenshops enthalten sind.
Der Umsatz im Einzelhandel mit Lebensmitteln stieg im August 2026 gegenüber dem Vormonat kalender- und saisonbereinigt real um 0,9 % und nominal um 1,0 %. Im Vergleich zum Vorjahresmonat August 2025 verzeichnete der Umsatz im Lebensmitteleinzelhandel einen Anstieg von real 0,5 % und nominal von 0,9 %.
Im Einzelhandel mit Nicht-Lebensmitteln stieg der kalender- und saisonbereinigte Umsatz im August 2026 gegenüber dem Vormonat real um 1,6 % und nominal um 2,0 %. Im Vergleich zum Vorjahresmonat August 2025 verzeichnete der Umsatz einen Rückgang von real 0,8 % und nominal einen Anstieg von 3,5 %.
Im Internet- und Versandhandel verzeichnete der Umsatz im August 2026 gegenüber dem Vormonat ein Umsatzplus von real 3,7 % und nominal 4,4 %. Im Vergleich zum Vorjahresmonat August 2025 wuchs der Umsatz im Internet- und Versandhandel real um 3,5 % und nominal um 4,8 %.
Einzelhandelsumsatz, August 2026 (vorläufig, kalender- und saisonbereinigt)
+1,3 % zum Vormonat (real); +1,7 % zum Vormonat (nominal)
-0,4 % zum Vorjahresmonat (real); +2,6 % zum Vorjahresmonat (nominal)
Juli 2026 (revidiert, kalender- und saisonbereinigt)
-3,2 % zum Vormonat (real); -1,4 % zum Vormonat (nominal)
-2,2 % zum Vorjahresmonat (real); +0,6 % zum Vorjahresmonat (nominal)
Statistisches Bundesamt (Destatis), Wiesbaden
 Die Verkaufspreise im Großhandel waren im August 2026 um 6,8 % höher als im August 2025. Im Juli 2026 hatte die Veränderungsrate gegenüber dem Vorjahresmonat bei +5,3 % gelegen, im Juni 2026 bei +4,9 %.
Ein höherer Preisanstieg als im August 2026 wurde zuletzt im Februar 2023 verzeichnet (+9,5 % gegenüber Februar 2022). Ausschlaggebend für den Preisanstieg im August 2026 waren noch immer die Kriegshandlungen im Iran und im Nahen Osten, in deren Folge sich insbesondere die Großhandelspreise für Energieprodukte und Rohstoffe erhöhten. Wie das Statistische Bundesamt (Destatis) weiter mitteilt, stiegen die Großhandelspreise im August 2026 gegenüber Juli 2026 um 0,9 %.
Deutliche Preisanstiege bei Mineralölerzeugnissen sowie Nicht-Eisen-Erzen, -Metallen und -Metallhalbzeug
Hauptursächlich für den Anstieg der Großhandelspreise insgesamt gegenüber dem Vorjahresmonat war im August 2026 der Preisanstieg bei Mineralölerzeugnissen. Die Preise lagen hier 36,1 % über denen von August 2025. Gegenüber dem Vormonat Juli 2026 stiegen die Preise um 4,8 %.
Ebenfalls bedeutend für die Entwicklung im Vorjahresvergleich war der Preisanstieg im Großhandel mit Nicht-Eisen-Erzen, -Metallen und -Metallhalbzeug (+27,4 % gegenüber August 2025, +1,3 % gegenüber Juli 2026). Zudem stiegen unter anderem die Preise im Großhandel für chemische Erzeugnisse gegenüber August 2025 um 13,6 % (+0,3 % gegenüber Juli 2026). Datenverarbeitungsgeräte und periphere Geräte waren auf Großhandelsebene 11,1 % teurer als im Vorjahresmonat (+1,5 % gegenüber Juli 2026).
Preisrückgänge im August 2026 gab es dagegen insbesondere im Großhandel mit lebenden Tieren (-18,3 % gegenüber August 2025 und -1,0 % gegenüber Juli 2026). Niedrigere Preise als im Vorjahresmonat wurden auf Großhandelsebene auch bei Milch, Milcherzeugnissen, Eiern, Speiseölen und Nahrungsfetten (-10,3 % gegenüber August 2025 und -0,6 % gegenüber Juli 2026) sowie bei Fleisch und Fleischwaren (-6,7 % gegenüber August 2025 und -0,9 % gegenüber Juli 2026) bezahlt.
Großhandelsverkaufspreise, August 2026
+6,8 % zum Vorjahresmonat
+0,9 % zum Vormonat
Statistisches Bundesamt (Destatis), Wiesbaden
 Die Erzeugerpreise gewerblicher Produkte waren im August 2026 um 4,6 % höher als im August 2025. Wie das Statistische Bundesamt (Destatis) weiter mitteilt, stiegen die Erzeugerpreise im August 2026 gegenüber dem Vormonat Juli 2026 um 1,1 %.
Der Anstieg der Erzeugerpreise gegenüber dem Vorjahresmonat ist vor allem auf gestiegene Energiepreise (+8,3 %) zurückzuführen. Die Preise für Vorleistungsgüter (+6,1 %) stiegen ebenfalls deutlich gegenüber dem Vorjahresmonat.
Auch Investitionsgüter (+2,4 %) und Gebrauchsgüter (+2,1 %) waren im August 2026 teurer als ein Jahr zuvor. Günstiger waren hingegen Verbrauchsgüter (-2,0 %). Ohne Berücksichtigung von Energie stiegen die Erzeugerpreise im August 2026 gegenüber August 2025 um 3,1 %, gegenüber Juli 2026 stiegen sie um 0,2 %.
Preissteigerungen bei Mineralölerzeugnissen verantwortlich für Anstieg der Energiepreise im Vorjahresvergleich
Energie war im August 2026 um 8,3 % teurer als im Vorjahresmonat. Gegenüber Juli 2026 stiegen die Energiepreise um 3,2 %. Bedingt durch die Kriegshandlungen im Iran und Nahen Osten lagen die Preise für Mineralölerzeugnisse 40,5 % über denen von August 2025, gegenüber Juli 2026 stiegen die Preise um 4,9 %. Rohbenzin (Naphtha) kostete 44,4 % mehr als im August 2025, während leichtes Heizöl 65,3 % und Kraftstoffe 37,7 % teurer waren.
Erdgas in der Verteilung kostete über alle Abnehmergruppen hinweg betrachtet 7,5 % mehr. Die Preise für Strom stiegen gegenüber August 2025 um 1,7 %. Fernwärme war 0,5 % günstiger als im Vorjahresmonat.
Hoher Preisanstieg bei Vorleistungsgütern
Die Preise für Vorleistungsgüter waren im August 2026 um 6,1 % höher als im Vorjahresmonat (+0,2 % gegenüber Juli 2026).
Für den Preisanstieg gegenüber August 2025 sorgten vor allem die höheren Preise von Metallen (+14,8 %). Insbesondere die Preise für Edelmetalle (+34,6 %) stiegen deutlich gegenüber dem Vorjahresmonat. Für Kupfer und Halbzeug daraus musste ebenfalls 34,6 % mehr bezahlt werden als im Vorjahr. Auch Roheisen, Stahl und Ferrolegierungen waren im August 2026 teurer als im Vorjahresmonat (+6,9 %), darunter kostete Betonstahl 6,3 % mehr.
Die Preise für chemische Grundstoffe stiegen gegenüber dem Vorjahresmonat um 11,2 %. Düngemittel waren 8,4 % teurer als vor einem Jahr.
Holz sowie Holz- und Korkwaren (+7,1 %) waren ebenfalls teurer als im Vorjahresmonat, darunter Nadelschnittholz mit +8,2 % und Laubschnittholz mit +2,2 %. Erhebliche Preisanstiege gab es bei Pellets, Briketts und Scheiten mit +36,6 % gegenüber dem Vorjahresmonat.
Die Preise für Glas und Glaswaren blieben insgesamt unverändert gegenüber dem Vorjahresmonat. Darunter war veredeltes und bearbeitetes Flachglas aber 1,5 % teurer, wohingegen die Preise für Hohlglas um 0,1 % gegenüber August 2025 sanken.
Papier, Pappe und Waren daraus kosteten 0,7 % mehr als im Vorjahresmonat. Futtermittel für Nutztiere (+4,4 %) und Getreidemehl (+0,3 %) verteuerten sich ebenfalls gegenüber August 2025.
Preisanstiege auch bei Investitionsgütern und Gebrauchsgütern, Preisrückgänge bei Verbrauchsgütern
Die Preise für Investitionsgüter waren im August 2026 um 2,4 % höher als im Vorjahresmonat (+0,2 % gegenüber Juli 2026). Maschinen kosteten 2,0 % mehr als im August 2025, die Preise für Kraftwagen und Kraftwagenteile stiegen ebenfalls um 2,0 %.
Gebrauchsgüter waren im August 2026 um 2,1 % teurer als im Vorjahresmonat (+0,1 % gegenüber Juli 2026).
Die in Deutschland produzierten und verkauften Verbrauchsgüter kosteten dagegen 2,0 % weniger als im Vorjahresmonat und 0,2 % mehr als im Juli 2026. Unter den Verbrauchsgütern fielen die Nahrungsmittelpreise insgesamt um 4,3 %. Deutlich billiger als im August 2025 waren Butter (-40,5 %), Schweinefleisch (-16,3 %) und Rindfleisch (-9,3 %). Teurer als im Vorjahresmonat waren hingegen pflanzliche Öle (+17,5 %) und Zucker (+3,6 %).
Erzeugerpreise gewerblicher Produkte (Inlandsabsatz), August 2026
+4,6 % zum Vorjahresmonat
+1,1 % zum Vormonat
Statistisches Bundesamt (Destatis), Wiesbaden
 Künstliche Intelligenz ist in vielen Unternehmen bereits angekommen und entwickelt sich zu einer neuen operativen Ebene digitaler Arbeit. Agentische KI markiert dabei einen neuen Wendepunkt: Die unabhängigen Assistenten liefern nicht mehr nur Antworten, sondern können selbstständig Aufgaben ausführen, Daten abrufen, Programme bedienen oder Code starten. Dies verspricht hohes Produktivitätspotenzial, zugleich wächst die Angriffsfläche enorm. Und was die KI startet, findet in der eigenen IT statt.
Insbesondere der Druck, KI schnell zu implementieren, birgt die Gefahr, dass die Beteiligten Sicherheitsvorkehrungen, Governance und Datenschutz vernachlässigen, was massive Datenpannen und Sicherheitsverstöße zur Folge haben kann. Für die Verantwortlichen der IT-Sicherheit ist es deshalb grundlegend, den Gefahren von unautorisierten Tools und Prozessen mit Richtlinien und Sicherheitsmaßnahmen zu begegnen.
Zwischen offizieller und Schatten-KI
Viele Unternehmen erlauben inzwischen den Einsatz bestimmter KI-Dienste über vertraglich geregelte Business-Zugänge. Dort ist zumindest teilweise definiert, wie eingegebene Daten verarbeitet, gespeichert oder vom Training ausgeschlossen werden. Parallel dazu entsteht jedoch Schatten-KI. Mitarbeitende nutzen private Accounts, kostenlose oder nicht empfohlene Tools sowie KI-Funktionen in Anwendungen, ohne dass IT-Betrieb, Sicherheit oder Compliance davon wissen. Bisweilen ist nicht einmal den Nutzern selbst bewusst, dass eine Anwendung im Hintergrund KI einsetzt. Vertrauliche Informationen übermitteln die Agenten dann etwa unkontrolliert an externe Systeme.
Die Risiken der agentischen KI werden auf dem eigenen Rechner Wirklichkeit
Während klassische LLMs auf Eingaben reagieren, gehen KI-Agenten einen Schritt weiter. Sie erhalten Zugriff auf Werkzeuge, Dateien, Browser, E-Mail-Postfächer oder lokale Systeme. Bildlich gesprochen bekommt die KI virtuelle Hände. Ein Agent kann Daten suchen, Prozesse anstoßen, Skripte ausführen oder mit anderen Systemen interagieren. Wird er kompromittiert oder falsch konfiguriert, kann der Schaden erheblich sein. Besonders kritisch ist es, wenn Agenten auf Unternehmensgeräten laufen. Haben sie Zugriff auf Netzlaufwerke, interne Systeme oder sensible Dokumente, wird ein eigentlich produktivitätsorientiertes Tool schnell zum Einfallstor für Gefahren.
Die Gefahr durch Erweiterungen und Skills
Ein weiteres Risiko entsteht durch Community-Erweiterungen. Offene Agentensysteme erlauben häufig das Nachladen sogenannter Skills oder Plugins. Diese bringen dem Agenten neue Fähigkeiten bei, etwa E-Mails auszuwerten, Rechnungen zu analysieren oder Informationen aus bestimmten Quellen zu verarbeiten. Doch manipulierte Erweiterungen können Schadcode enthalten, Daten abgreifen oder verdeckt Aktionen ausführen.
So besteht zum Beispiel beim KI-Agenten OpenClaw das Risiko durch kostenlose Open-Source-Skills, über die Angreifer bösartigen Code einschleusen, der dann mit vollen Zugriffsrechten im Heim- oder Firmennetzwerk ausgeführt wird. Für Organisationen ist dies besonders gefährlich, denn wenn ein Mitarbeiter OpenClaw auf dem Arbeitsrechner installiert, erhält das Tool Zugriff auf alle verbundenen Netzwerklaufwerke und proprietäre Geschäftsdaten. Aufgrund der Risiken sind bereits Varianten wie NanoClaw oder PicoClaw entstanden, die in isolierten Containern laufen, um den Zugriff auf das restliche System zu verhindern. Container, Sandboxing und eingeschränkte Rechte können helfen, das Risiko durch KI-Agenten zu reduzieren. Vollständig gelöst ist das Problem jedoch nicht.
Zudem erstellt OpenClaw eine Datei namens soul.nd, die ein Profil des Nutzers speichert. Darin werden Vorlieben, Verhaltensweisen und sogar emotionale Zustände wie Introvertiertheit oder Ängstlichkeit festgehalten. Diese Daten sind in der Masse für staatliche Akteure extrem wertvoll für gezielte Propaganda.
Angriffe auf breiter Front in Maschinengeschwindigkeit
Das vielleicht größte Problem sind Geschwindigkeit und Hebelwirkung. KI-Agenten können Aufgaben automatisiert und skalierbar ausführen. Das gilt für legitime Arbeit ebenso wie für Angriffe. Cyberkriminelle können Agenten nutzen, um Systeme zu scannen, Zugangsdaten zu verwerten, interne Informationen zu priorisieren oder weitere Angriffsschritte vorzubereiten. Darüber hinaus entsteht mittlerweile ein kriminelles Ökosystem, in dem Agenten ihrerseits mit Agenten ohne jegliches menschliches Eingreifen miteinander kommunizieren. So wurde zum Beispiel beobachtet, wie Agenten aus kompromittierten Unternehmen erbeutete Login-Daten wiederum an andere verkauften – alles in Maschinengeschwindigkeit. Bis ein Mensch reagiert, wurden Login-Daten bereits automatisiert gestohlen, verkauft und das Ziel erfolgreich angegriffen.
Maßnahmen zur Risikoeindämmung
Agentic AI darf nicht als normales Softwaretool behandelt werden. Unternehmen benötigen klare Regeln, technische Kontrollen und transparente Prozesse:
1. Etablierung klarer Richtlinien: Unternehmen sollten dedizierte KI-Richtlinien erstellen oder diese in bestehende Datenmanagement-Richtlinien integrieren. Es bedarf klarer Nutzungsregeln, welche Daten in ein LLM eingegeben und für welche Aufgaben KI-Agenten auf Firmengeräten genutzt werden dürfen. Wichtig ist die richtige Balance. Reine Verbote werden kaum funktionieren, weil der Produktivitätsgewinn für viele Mitarbeitende zu attraktiv ist und Sicherheitsbedenken beiseitezuschieben hilft. Wer KI pauschal blockiert, riskiert, dass Beschäftigte auf private oder unkontrollierte Lösungen ausweichen. Besser ist ein Ansatz, der einen sicheren Gebrauch ermöglicht: mit verständlichen Regeln, überprüften und freigegebenen Tools und konkreten, praxisnahen Beispielen dafür, was erlaubt ist und was nicht, um Unklarheiten zu vermeiden.
2. Frameworks: Empfehlenswert als Richtlinie ist das Framework ISO 42001, welches speziell für das Management und die Governance von KI entwickelt wurde, ähnlich wie ISO 27001 für die Informationssicherheit.
3. Anpassen von Geschäftsprozessen: Bereits in der Beschaffung sollte der Onboarding-Prozess für Lösungen neuer Anbieter so angepasst werden, dass direkt abgefragt wird, ob und wie die Tools KI nutzen. Zudem sollten Unternehmen prüfen, ob Anbieter über Optionen verfügen, KI-Funktionen bei Bedarf zu deaktivieren.
4. Schulungen: Regelmäßige Kurse sollten alle Mitarbeiter über die Risiken von LLMs und Agentic AI aufklären. IT-Teams sollten Workshops mit den Fachabteilungen durchführen, um deren spezifischen KI-Gebrauch und die damit verbundenen Risiken zu vermitteln.
5. Technische Leitplanken: Da Angriffe nun mit Maschinengeschwindigkeit erfolgen, müssen Unternehmen auch ihre Defensive stärker automatisieren. In vielen Fällen wird künftig gelten: KI-gestützte Angriffe lassen sich nur mit KI-gestützter Abwehr wirksam bekämpfen. Um das Risiko durch bösartige Skills zu minimieren, sollten Agenten zudem in isolierten Containern laufen, damit sie keinen Zugriff auf das gesamte System haben. Weiterhin sollten Sandboxing, Zugriffsrechtebeschränkung, eine Kontrolle von Agenten auf Unternehmensgeräten sowie Monitoring auf ungewöhnliches Verhalten eingesetzt werden. Auch sollten Unternehmen die Möglichkeit prüfen, Agenten offsite in Rechenzentren zu betreiben.
Fazit: KI-Nutzung ohne Kontrollverlust
Agentic AI ist mehr als ein weiterer Technologieschritt. Sie verändert, wie Arbeit automatisiert wird, wie Angriffe ablaufen und wie Unternehmen Risiken steuern müssen. Der professionelle Umgang mit Agentic AI besteht nicht im Verbot, sondern in kontrollierter Ermöglichung. Unternehmen müssen KI strategisch, technisch und organisatorisch einhegen. Wer nur auf Produktivität schaut, unterschätzt das Risiko. Wer nur auf Gefahren schaut, verpasst den Fortschritt. Die entscheidende Aufgabe lautet: KI nutzen, ohne die Kontrolle zu verlieren.
Jörg von der Heydt, Regional Director DACH bei Bitdefender
Abbildungen
Abbildung 1: Nicht nur KI-Agenten sind eine enorme Gefahr. Sicher tragen auch sie dazu bei, dass rund jeder fünfte weltweit von Bitdefender befragte IT-Professionelle KI-Cybersicherheitsszenarien als extrem gefährlich einschätzt. Quelle: Bitdefender 2026 Cybersecurity Assessment. Umfrage unter rund 1.200 IT- und IT-Sicherheitsprofessionellen, darunter auch in Deutschland.

Abbildung 2: Auch KI-Agenten können unsichtbar bleiben. Laut Bitdefender 2026 Cybersecurity Assessment weiß fast die Hälfte der befragten Studienteilnehmer nicht, welche KI-Tools im Unternehmen eingesetzt werden. Auch KI-Agenten können also unbemerkt bleiben. Quelle: Bitdefender 2026 Cybersecurity Assessment. Umfrage unter rund 1.200 IT- und IT-Sicherheitsprofessionellen, darunter auch in Deutschland.

Abbildung 3: Jörg von der Heydt, Regional Director DACH bei Bitdefender. Bildquelle: Bitdefender.

 Das neue B2BEST Barometer von ECC KÖLN, synaigy und Intershop zeigt: B2B-Kunden erwarten schnelle, personalisierte Unterstützung, Vertriebsteams verbringen jedoch einen Großteil ihrer Zeit mit administrativen Aufgaben. Self-Services bieten Potenzial, Prozesse zu vereinfachen und Freiräume für Beratung und Kundenkontakt zu schaffen.
Ob komplexe Produkte, individuelle Lösungen oder langfristige Geschäftsbeziehungen: Der B2B-Vertrieb muss vielen Ansprüchen gerecht werden. Doch steigende Kundenerwartungen, wachsender Effizienzdruck und neue technologische Möglichkeiten verändern die Anforderungen an Vertriebsteams grundlegend. Das aktuelle B2BEST Barometer Vol. 23 des ECC KÖLN gemeinsam mit synaigy und Intershop zeigt: Kund:innen erwarten heute schnelle, individuelle und personalisierte Unterstützung. So schätzen knapp drei Viertel der 200 befragten B2B-Unternehmen (74 %) das Risiko als hoch ein, Kunden zu verlieren, wenn Anfragen nicht am selben Tag beantwortet werden. 77 Prozent sind zudem der Ansicht, dass sich die Erwartungen an schnelle Reaktionszeiten durch Künstliche Intelligenz deutlich erhöht haben. Gleichzeitig sehen 71 Prozent der B2B-Unternehmen die persönliche Beratung als unverzichtbar an, ergänzen diese jedoch durch digitale und KI-gestützte Angebote.
Vertrieb in großen Teilen administrativ und durch interne Prozesse ausgebremst
Bei vielen Großhändlern und Herstellern bleibt im Vertrieb deutlich weniger Zeit für den direkten Kundenkontakt als häufig angenommen. Stattdessen binden administrative und wiederkehrende Aufgaben einen erheblichen Teil der verfügbaren Ressourcen: So verwenden rund vier von zehn B2B-Unternehmen (39 %) mehr als 40 Prozent der Vertriebszeit für entsprechende Tätigkeiten, davon sind es bei acht Prozent sogar mehr als 60 Prozent. Als größte Bremsen der Vertriebsprozesse insgesamt gelten dabei ein hoher manueller Aufwand bei der Angebots- und Auftragserfassung (39 %), fehlende Verknüpfungen zwischen Vertrieb, Onlineshop sowie ERP- und CRM-Systemen (34 %) und komplexe interne Abstimmungsprozesse (33 %).
„Steigende Erwartungen an Reaktionsgeschwindigkeit und Personalisierung lassen sich langfristig nur erfüllen, wenn Vertriebsmitarbeitende gezielt entlastet werden. Die Voraussetzung dafür sind vernetzte Systeme, schlanke Prozesse und der sinnvolle Einsatz digitaler Unterstützung. Technologie sollte dabei nicht zusätzliche Komplexität schaffen, sondern den Vertrieb dort stärken, wo er den größten Mehrwert liefert: im direkten Kundenkontakt“, ordnet Dr. Kai Hudetz ein, Geschäftsführer des IFH KÖLN und Gründer des ECC KÖLN.
Self-Services bieten noch ungenutztes Potenzial
Noch sind digitale Self-Services in vielen B2B-Unternehmen ausbaufähig. Zwar setzt bereits ein Drittel der Großhändler und Hersteller auf umfassende Self-Service-Angebote, 56 Prozent verfügen bislang jedoch lediglich über Basisfunktionen wie einfache Bestellmöglichkeiten. Dabei sehen die befragten Unternehmen gerade in digitalen Services großes Potenzial zur Unterstützung des Vertriebs: bei Produktinformationen und Verfügbarkeiten (46 %), beim Abruf von Auftrags- und Lieferstatus in Echtzeit (42 %) sowie bei Angeboten und Preisen (40 %). Auch die Konfiguration individueller Produkte oder Lösungen lässt sich zunehmend digital unterstützen.
„Self-Services entwickeln sich zunehmend vom Zusatzangebot zum festen Bestandteil moderner B2B-Customer-Journeys. Unternehmen, die ihre digitalen Kontaktpunkte intelligent gestalten, schaffen nicht nur Effizienzgewinne, sondern stärken auch die Kundenzufriedenheit. Entscheidend ist dabei, digitale Services und persönliche Ansprechpartner nicht als Gegensätze zu verstehen, sondern als sich ergänzende Elemente einer durchgängigen Kundenerfahrung“, betont Joubin Rahimi, Geschäftsführer synaigy.
Wirtschaftliche Lage bleibt überwiegend positiv
Die wirtschaftliche Lage wird von den befragten Herstellern und Großhändlern weiterhin überwiegend positiv eingeschätzt: 72 Prozent bewerten die aktuelle Situation als (sehr) gut. Im Vergleich zum Vorquartal entspricht das einer leichten Verbesserung. Gleichzeitig zeigt sich jedoch eine gewisse Zurückhaltung bei den besonders optimistischen Einschätzungen: Der Anteil der Unternehmen, die ihre wirtschaftliche Lage als sehr gut bewerten, ist gegenüber dem ersten Quartal 2026 leicht von 20 auf 17 Prozent gesunken.
Die Studie steht hier zum Download zur Verfügung.
IFH KÖLN GmbH und ECC KÖLN
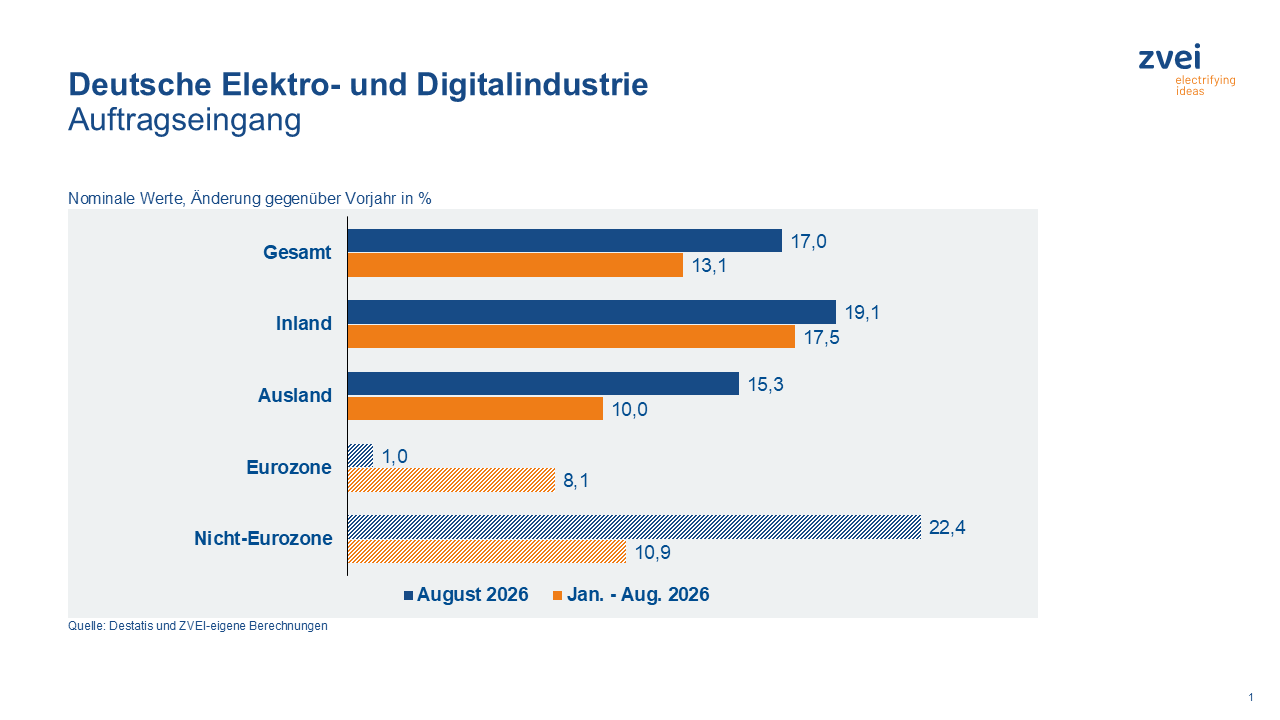 Die wertmäßigen Auftragseingänge in der deutschen Elektro- und Digitalindustrie haben auch im August zweistellig zugelegt. Insgesamt übertrafen sie ihren entsprechenden Vorjahreswert um 17 Prozent. „Treibende Kraft hinter der regional wie sektoral insgesamt breit angelegten Nachfrage-Entwicklung war nicht zuletzt erneut der IKT-Bereich“, sagte Dr. Andreas Gontermann, ZVEI-Chefvolkswirt.
Aus dem Inland gingen im August 19,1 Prozent mehr Neubestellungen ein als noch im gleichen Monat 2025. Gleichzeitig erhöhten Auslandskunden ihre Orders um 15,3 Prozent. Hier kamen die Impulse von außerhalb des Euroraums (+22,4%). Die Aufträge aus dem gemeinsamen Währungsraum stiegen nur leicht (+1,0%).
In den aussagekräftigeren gesamten ersten acht Monaten 2026 haben die Bestellungen ihren Vorjahreswert damit um 13,1 Prozent übertroffen. Auch hier zogen die Inlandsaufträge mit plus 17,5 Prozent wiederum stärker an als die Orders aus dem Ausland. Letztere konnten um 10 Prozent zulegen (Eurozone: +8,1%, Drittländer: +10,9%).
Die reale, sprich: preisbereinigte Elektroproduktion in Deutschland ist im August um 4,5 Prozent gegenüber Vorjahr gestiegen. „Es war der bislang höchste Zuwachs im laufenden Jahr, der die zusammengenommene Entwicklung von Januar bis August jetzt auf ein Plus von 1,1 Prozent gehievt und damit weiter an unsere Zwei-Prozent-Prognose fürs Gesamtjahr herangerückt hat”, so Gontermann.
Mit 18,6 Milliarden Euro übertraf der nominale Umsatz der deutschen Elektro- und Digitalindustrie im August 2026 seinen Vorjahreswert um 11 Prozent. Die Inlandserlöse erhöhten sich dabei um 9,6 Prozent und die Auslandsumsätze um 12,1 Prozent. Besonders dynamisch entwickelten sich im August die Geschäfte mit Drittländern, die um 15,8 Prozent zulegen konnten. Die Erlöse mit Kunden aus dem Euroraum zogen moderater an – um 5,7 Prozent.
Kumuliert von Januar bis August 2026 belief sich der aggregierte Branchenumsatz auf 153,9 Milliarden Euro und lag damit um 6,2 Prozent über seinem Vorjahreswert. Dabei wurden 72,5 Milliarden Euro (+7,2%) mit Geschäftspartnern im Inland und 81,5 Milliarden Euro (+5,3%) mit solchen im Ausland erwirtschaftet. Die
Umsätze mit dem Euroraum legten um 4,5 Prozent zu, während die Geschäfte mit Drittländern zwischen Januar und August um 5,8 Prozent wuchsen.
Das Geschäftsklima in der deutschen Elektro- und Digitalindustrie ist im September 2026 insgesamt leicht gesunken. „Es bleibt aber klar im positiven Bereich”, sagte Gontermann. „Die Beurteilung der aktuellen Lage fiel etwas günstiger aus als noch im August. Die allgemeinen Geschäftserwartungen gaben dagegen nach.”
Die Zahl der Beschäftigten in der heimischen Elektro- und Digitalindustrie lag zuletzt bei 864.800 beziehungsweise 1,4 Prozent niedriger als vor einem Jahr. 11.200 arbeiten kurz.
ZVEI e.V., Frankfurt/Main
 Die Produktion im Maschinenbau schrumpft 2026 voraussichtlich um real 2 Prozent und damit das vierte Jahr in Folge. Für 2027 zeichnet sich eine Trendwende ab: Erwartet wird ein reales Produktionsplus von 3 Prozent.
Die Produktion im Maschinen- und Anlagenbau in Deutschland schrumpft 2026 voraussichtlich das vierte Jahr in Folge. Wegen der schwachen Entwicklung im laufenden Jahr revidieren die Volkswirte des VDMA ihre Produktionsprognose für 2026 von Stagnation auf ein reales Minus von 2 Prozent. Für 2027 zeichnet sich jedoch eine Trendwende ab: Erwartet wird ein reales Produktionsplus von 3 Prozent. „2026 wird damit voraussichtlich das vierte Jahr mit Produktionsrückgang in Folge. Die bessere Auftragslage und die leicht aufgehellten Erwartungen sprechen aber dafür, dass die Produktion 2027 wieder wächst“, sagt VDMA-Chefvolkswirt Dr. Johannes Gernandt.
Die Abwärtsrevision für 2026 folgt aus der anhaltend schwachen Produktion: In den ersten sieben Monaten lag sie real 4,1 Prozent unter dem Vorjahresniveau. Die technischen Kapazitäten blieben deutlich unterausgelastet. Zugleich senden einige Frühindikatoren positive Signale. Die preisbereinigten Auftragseingänge stiegen in den ersten sieben Monaten des laufenden Jahres um 5 Prozent gegenüber dem Vorjahr. Besonders kräftig legten die Bestellungen aus den Nicht-Euro-Ländern mit 14 Prozent zu. Auch die Geschäftserwartungen hellten sich zuletzt leicht auf. Dies sollte in der zweiten Jahreshälfte auch in der Produktion ankommen, wird aber nicht ausreichen, um die schwache erste Jahreshälfte auszugleichen. In der Breite des Maschinen- und Anlagenbaus sind diese Impulse ohnehin noch nicht angekommen. Die Nachfrage aus dem deutschen Binnenmarkt bleibt deutlich hinter dem Ausland zurück.
Für 2027 erwarten die VDMA-Volkswirte, dass eine – trotz zahlreicher Herausforderungen – robuste Weltwirtschaft, steigende Ausrüstungsinvestitionen und fiskalische Impulse in Deutschland die Produktion stützen. Neben staatlichen Investitionen dürfte sich auch die private Investitionstätigkeit moderat beleben. Die Erholung bleibt jedoch mit erheblichen Risiken behaftet: Hohe geopolitische Unsicherheit, das erhöhte Zinsniveau und die anhaltend schwache Wettbewerbsfähigkeit des Standorts Deutschland können die Trendwende gefährden. „Das erwartete Produktionsplus von 3 Prozent beendet voraussichtlich eine vierjährige Talfahrt. Ein nachhaltiger Aufschwung wird daraus aber nur, wenn bessere Investitionsbedingungen privates Kapital mobilisieren und die Wettbewerbsfähigkeit des Standorts Deutschland wieder gestärkt wird“, betont Dr. Gernandt.
VDNA e. V., Frankfurt am Main
 Nach einer konjunkturellen Delle im ersten Halbjahr 2026 blickt die Industriearmaturenbranche wieder optimistischer nach vorn. Steigende Ordereingänge und bessere Konjunkturerwartungen nähren die Hoffnung auf eine Belebung der Geschäfte im zweiten Halbjahr.
Nach einer längeren Wachstumsphase hat die Industriearmaturenbranche im ersten Halbjahr 2026, wie erwartet, eine konjunkturelle Delle durchlaufen. Die Umsätze lagen um 4 Prozent unter dem Vorjahresniveau (preisbereinigt minus 5 Prozent). Während das Inlandsgeschäft um 4 Prozent sank, gingen die Umsätze im Ausland um 5 Prozent zurück.
Investitionszurückhaltung prägt Jahresauftakt
„Die enorme Unsicherheit auf den Weltmärkten und insbesondere die Konflikte im Nahen Osten haben unser Geschäft zu Jahresbeginn deutlich belastet“, erläutert Axel Weidner, Vorsitzender des VDMA Fachverbands Armaturen und Gesellschafter der Mankenberg GmbH.
Zuversicht kehrt zurück
„Die aktuelle VDMA-Konjunkturumfrage Armaturen zeigt, dass sich das Stimmungsbild in der Branche inzwischen merklich aufgehellt hat“, ergänzt Dr. Laura Dorfer, Geschäftsführerin VDMA Armaturen. „Mehr Unternehmen rechnen wieder mit einer stabilen oder guten Geschäftsentwicklung. Nur noch wenige erwarten eine weitere Eintrübung der Lage. Auch der Blick auf die internationalen Absatzmärkte fällt wieder optimistischer aus.“
Positive Impulse kommen derzeit insbesondere aus den Bereichen Pharma, Schiffbau und Energie. Zudem erwarten viele Unternehmen neue Geschäftsmöglichkeiten im wachsenden Verteidigungssektor. „Besonders erfreulich ist, dass sich die positive Stimmung auch bereits in der Marktentwicklung bestätigt“, sagt Dorfer. „Die Ordereingänge zeigen seit einigen Monaten wieder einen klaren Aufwärtstrend.“
Erholung im zweiten Halbjahr erwartet
Vor diesem Hintergrund geht der Fachverband davon aus, dass sich die Geschäfte insbesondere auf den wichtigen Auslandsmärkten im zweiten Halbjahr wieder beleben werden. Für das Gesamtjahr 2026 wird derzeit eine Entwicklung auf dem Niveau des Vorjahres erwartet.
Zusätzliche Impulse erhofft sich die Branche von der internationalen Leitmesse Valve World Expo, die zum Jahresende erneut Fachbesucher aus aller Welt in Düsseldorf zusammenbringen wird. Die Unternehmen wollen die Veranstaltung nutzen, um ihre Technologien einem internationalen Publikum zu präsentieren, neue Kontakte zu knüpfen und Geschäftsmöglichkeiten auszuloten.
Exportgeschäft behauptet sich
Die Ausfuhren erreichten in den ersten sechs Monaten 2026 einen Wert von 2,8 Milliarden Euro und legten damit leicht um 2,8 Prozent zu. Die Europäische Union bleibt die wichtigste Abnehmerregion. Das stabile Geschäft innerhalb Europas trägt wesentlich dazu bei, die Schwäche einzelner Märkte auszugleichen.
Innerhalb der wichtigsten Absatzmärkte kam es zu Verschiebungen. Die USA rückten mit einem Exportplus von 11,8 Prozent auf 313,1 Millionen Euro zum wichtigsten Einzelmarkt der Branche auf. China verlor dagegen deutlich an Dynamik und fiel hinter die USA auf Rang zwei zurück. Die Exporte in die Volksrepublik sanken im ersten Halbjahr um 14,1 Prozent auf 266,9 Millionen Euro. Auf Rang drei folgte Frankreich mit Ausfuhren von 163,5 Millionen Euro (plus 1,4 Prozent).
„Der Zugang zum chinesischen Markt bleibt herausfordernd“, berichtet Axel Weidner. „Zum einen wachsen wichtige Anwenderbranchen dort nicht mehr so dynamisch wie in der Vergangenheit. Zum anderen berichten unsere Mitgliedsunternehmen zunehmend von Hürden beim Marktzugang und einer stärkeren Bevorzugung lokaler Anbieter. Das spiegelt sich in den rückläufigen Exportzahlen wider.“
Chancen durch Infrastruktur- und Wiederaufbauprojekte im Nahen Osten
Der Ausblick auf den Nahen Osten hat sich zuletzt wieder verbessert. Trotz der weiterhin angespannten geopolitischen Lage sehen viele VDMA-Mitglieder dort Chancen im Zuge künftiger Wiederaufbauprojekte und Infrastrukturinvestitionen.
„Die Perspektiven in wichtigen Auslandsmärkten haben sich spürbar aufgehellt“, resümiert Weidner. „Wenn sich diese Entwicklung fortsetzt, kann unsere Industrie die Delle des ersten Halbjahres im weiteren Jahresverlauf überwinden.“
VDMA e.V., Frankfurt am Main
 Die Fashion- und Lifestyle-Branche im deutschsprachigen Raum sieht sich mit einer neuen Realität konfrontiert: Die anhaltende Schwächephase ist kein zyklisches Tief mehr, sondern Ausdruck eines strukturellen Wandels. Das zeigt die aktuelle „CFO Pulse Survey 2026: Beyond the Catwalk“ von Roland Berger. Für die Studie wurden CFOs von 35 führenden Fashion- und Lifestyle-Unternehmen in der DACH-Region befragt.
83 Prozent der befragten CFOs sehen in der anhaltenden Konjunkturschwäche die größte Herausforderung der Branche – ein Plus von zehn Prozentpunkten gegenüber 2025. Gleichzeitig erwarten 83 Prozent im laufenden Jahr keine wesentliche Umsatzerholung. Geopolitische Instabilität erreicht mit 71 Prozent ebenfalls einen Höchstwert. Damit geraten viele Unternehmen immer stärker zwischen stagnierende Erlöse, wachsenden Wettbewerbsdruck und steigende Kosten.
Die Kaufzurückhaltung trifft inzwischen nahezu alle Segmente. Während die Krise zunächst vor allem das Mainstream-Geschäft belastete, erwarten nun 60 Prozent der CFOs auch im Premium-Segment eine Verschlechterung, im Luxusbereich sind es 43 Prozent. Parallel zur schwachen Nachfrage steigen die Kosten weiter. Bei Energie- und Logistikkosten rechnen die CFOs mit Zuwächsen von rund sechs Prozent. Auch die Stimmung bei Finanzierern hat sich eingetrübt: Die Hälfte der Befragten bewertet die Haltung ihrer Finanzierungspartner negativer als im Vorjahr, 43 Prozent erwarten eine weitere Verschlechterung. Liquidität wird damit zur zentralen Steuerungsgröße.
Das spiegelt sich in den Prioritäten der CFOs wider: Liquiditätsplanung und Performance-Programme liegen mit jeweils 63 Prozent der Nennungen gleichauf an der Spitze. Die Transformation der Finanzorganisation gewinnt ebenfalls deutlich an Bedeutung und steigt um elf Prozentpunkte auf 49 Prozent. Die Mehrheit der Unternehmen hat bereits reagiert: 86 Prozent setzen aktiv Restrukturierungsprogramme um – fast doppelt so viele wie vor zwei Jahren. 83 Prozent der CFOs halten eine grundlegende Restrukturierung für notwendig, 2024 lag dieser Wert noch bei 50 Prozent. Besonders häufig umgesetzt werden Reorganisationen mit 77 Prozent sowie Maßnahmen zur Margenoptimierung mit 74 Prozent.
Die Programme zeigen Wirkung, aber häufig langsamer als geplant: Bei 92 Prozent der Befragten haben Transformationsmaßnahmen bereits messbare Effekte auf Gewinn- und Verlustrechnung. Gleichzeitig bleiben zentrale Hürden bestehen. 63 Prozent nennen fehlende Kapazitäten, 54 Prozent mangelndes Veränderungsmanagement und 49 Prozent lückenhafte interne Kompetenzen als Bremsfaktoren. 43 Prozent der Programme verlaufen langsamer als vorgesehen.
Auch strategische Alternativen sind begrenzt. Kein einziger CFO beschreibt den Käufermarkt für Fashion-Assets im DACH-Raum als aktiv, mehr als 70 Prozent bewerten ihn als schwach. Als größte Hürden für Verkäufe nennen 57 Prozent fehlendes Investoreninteresse und 46 Prozent zu geringe Bewertungen. Kommt es dennoch zu Transaktionen, dominieren Wettbewerber mit 57 Prozent sowie Turnaround-Experten mit 51 Prozent.
Für manche Unternehmen bleibt daher nur die Schließung einzelner Bereiche, Standorte oder Marken. 20 Prozent der befragten Unternehmen haben in den vergangenen 24 Monaten bereits Geschäftsbereiche geschlossen, Standorte aufgegeben, Marken eingestellt oder befinden sich aktuell im Wind-down. Zugleich sind Abwicklungen teuer und in der Praxis oft schwer umzusetzen.
„Die Ergebnisse zeigen sehr klar: Die Branche steckt nicht in einer vorübergehenden Delle, sondern in einer strukturellen Krise“, sagt Benjamin Rassler, Partner bei Roland Berger. „Viele Unternehmen haben bereits entschlossen reagiert und ihre Transformation gestartet. Aber wenn Umsatzimpulse ausbleiben und die Kosten weiter steigen, reicht reines Optimieren in vielen Fällen nicht mehr aus.“
„CFOs müssen jetzt drei Optionen gleichzeitig beherrschen: sanieren, veräußern oder schließen“, ergänzt Richard Federowski, Partner bei Roland Berger. „Entscheidend ist, leistungsschwache Bereiche frühzeitig datenbasiert zu bewerten und konsequent zu handeln. Wer diese Entscheidungen zu lange aufschiebt, verliert wertvolle Zeit in einem Markt, der immer weniger Fehltritte verzeiht.“
Die Studie kann hier kostenlos heruntergeladen werden. https://mailing.rolandberger.com/hubfs/CFO%20Pulse%20Survey%202026.pdf?utm_campaign=40635051-Presse%20DE&utm_medium=email&_hsenc=p2ANqtz-9befR3slluCT_PGlVHa37WLes31of_MeTaq772IK5X6y0Hn3Rt-ltaU8Bhphu0QpCzgLanSAJCj0a4l6cgZquaEsfs-UcKnHCHrtAH_Me19sxl3JU&_hsmi=2&utm_content=2&utm_source=hs_email
Das Wichtigste in Kürze
- Struktureller Wandel statt Zwischentief: 83 Prozent der CFOs erwarten 2026 keine wesentliche Umsatzerholung, ebenso viele sehen die anhaltende Konjunkturschwäche als größte Herausforderung
- Liquidität rückt ins Zentrum: Liquiditätsplanung und Performance-Programme stehen mit jeweils 63 Prozent der Nennungen ganz oben auf der CFO-Agenda
- Restrukturierung wird zum Pflichtprogramm: 86 Prozent der Unternehmen setzen bereits entsprechende Programme um, 92 Prozent sehen erste messbare Effekte auf Ergebnis und Profitabilität
Roland Berger GmbH, München
 Immer wieder kommt es zwischen Handelsvertreter und Unternehmer zu Streit über die Vollständigkeit und Richtigkeit der Provisionsabrechnungen. Das Handelsgesetzbuch räumt dem Handelsvertreter deshalb verschiedene Kontrollrechte ein. Neben dem Anspruch auf Abrechnung gehören dazu der Buchauszug, der Auskunftsanspruch und die Bucheinsicht. Sie ermöglichen es ihm, seine Provisionsansprüche nachzuvollziehen und gegebenenfalls durchzusetzen.
Die Provisionsabrechnung als Grundlage
Nach § 87c Abs. 1 HGB hat der Unternehmer monatlich über die Provisionen des Handelsvertreters abzurechnen. Der Abrechnungszeitraum kann vertraglich auf höchstens drei Monate verlängert werden. Die Abrechnung muss spätestens bis zum Ende des auf den Abrechnungszeitraum folgenden Monats erfolgen.
Sie soll dem Handelsvertreter ermöglichen, anhand seiner eigenen Unterlagen nachzuvollziehen, welche Provisionen ihm zustehen. Reichen die Angaben dafür nicht aus, kann er die weiteren Kontrollrechte des § 87c HGB nutzen.
Der Buchauszug
Nach § 87c Abs. 2 HGB kann der Handelsvertreter bei der Abrechnung einen Buchauszug über alle Geschäfte verlangen, für die ihm Provision gebührt. Hierfür muss er keine konkreten Zweifel an der Richtigkeit oder Vollständigkeit der Abrechnung darlegen.
Der Anspruch besteht auch für bereits abgerechnete Zeiträume. Dabei ist allerdings die Verjährung zu beachten. Der Anspruch auf Buchauszug verjährt grundsätzlich selbstständig innerhalb der regelmäßigen dreijährigen Verjährungsfrist. Diese beginnt regelmäßig mit dem Schluss des Jahres, in dem der Unternehmer die Provisionen für den betreffenden Abrechnungszeitraum abschließend abgerechnet hat. Das gilt grundsätzlich auch bei einer unvollständigen Abrechnung. Der Buchauszugsanspruch verliert zudem seine praktische Bedeutung, wenn die Provisionsansprüche, deren Durchsetzung er dienen soll, verjährt sind oder aus anderen Gründen nicht mehr durchgesetzt werden können.
Der Buchauszug muss alle Geschäfte erfassen, die nach den vertraglichen Vereinbarungen und den gesetzlichen Vorschriften provisionspflichtig sind oder für die eine Provisionspflicht in Betracht kommt. Das gilt auch für Geschäfte, über deren Provisionspflicht Streit besteht. Die Erteilung des Buchauszugs darf diese Entscheidung nicht vorwegnehmen.
Nach der Rechtsprechung des Bundesgerichtshofs muss der Buchauszug eine geordnete und aus sich heraus verständliche Zusammenstellung aller Angaben aus den Geschäftsbüchern und Geschäftsunterlagen enthalten, die für Berechnung, Höhe und Fälligkeit der Provision bedeutsam sein können. Dazu gehören je nach Provisionsvereinbarung insbesondere Kunden- und Vertragsdaten, Liefermengen, Preise und provisionsrelevante Sondervereinbarungen. Auch Stornierungen, Rücksendungen und nicht ausgeführte Geschäfte können von Bedeutung sein, etwa wenn trotz Nichtausführung unter den Voraussetzungen des § 87a Abs. 3 HGB ein Provisionsanspruch bestehen kann. Noch schwebende Geschäfte sind ebenfalls zu berücksichtigen, soweit sie für mögliche Provisionsansprüche relevant sind.
Eine bestimmte Darstellungsform ist gesetzlich nicht vorgeschrieben. Der Unternehmer kann daher beispielsweise eine tabellarische Übersicht oder eine andere geordnete Darstellung wählen. Entscheidend ist, dass der Buchauszug vollständig, übersichtlich und für den Handelsvertreter nachvollziehbar ist.
Hoher Aufwand steht dem Anspruch grundsätzlich nicht entgegen
Der Unternehmer kann die Erteilung eines Buchauszugs grundsätzlich nicht allein wegen eines hohen Arbeits- oder Kostenaufwands verweigern. Wer mit Handelsvertretern zusammenarbeitet, muss seine Buchführung und Geschäftsorganisation so einrichten, dass er die gesetzlichen Abrechnungs- und Kontrollpflichten erfüllen kann.
Der Handelsvertreter kann allerdings nicht beliebige Informationen oder eine bestimmte technische Aufbereitung verlangen. Maßgeblich ist, welche Angaben zur Überprüfung der provisionsrelevanten Geschäfte erforderlich sind. Der Unternehmer darf eine geeignete und für ihn wirtschaftlich vertretbare Darstellungsform wählen, sofern sie den gesetzlichen Anforderungen genügt.
Unvollständiger oder fehlerhafter Buchauszug
Fehlen erforderliche Angaben, kann der Handelsvertreter die Ergänzung des Buchauszugs verlangen. Ist dieser so fehlerhaft oder lückenhaft, dass er für die Überprüfung der Provisionsabrechnung insgesamt ungeeignet ist, kann ein Anspruch auf Neuerteilung bestehen.
Entscheidend ist, ob die geschuldeten Informationen tatsächlich enthalten sind. Der Unternehmer kann beispielsweise auch erklären, dass bestimmte provisionsrelevante Sondervereinbarungen nicht bestehen, sofern damit die betreffende Information hinreichend abgedeckt wird.
Der Auskunftsanspruch
Nach § 87c Abs. 3 HGB kann der Handelsvertreter Auskunft über alle Umstände verlangen, die für seinen Provisionsanspruch, dessen Fälligkeit und Berechnung wesentlich sind.
Der Auskunftsanspruch ergänzt die Abrechnung und den Buchauszug. Er ist insbesondere dann von Bedeutung, wenn Informationen benötigt werden, die sich nicht unmittelbar aus den Geschäftsbüchern und Geschäftsunterlagen ergeben. Welche Auskünfte geschuldet sind, richtet sich nach der Provisionsvereinbarung und den gesetzlichen Vorschriften.
Mit Urteil vom 24. Juli 2025 (VII ZR 176/24) hat der Bundesgerichtshof die eigenständige Bedeutung des Auskunftsanspruchs nochmals bestätigt. Buchauszug und Auskunft können nebeneinander verlangt werden, soweit sie unterschiedliche Informationen betreffen. Eine zwingende Rangfolge, nach der zunächst ein Buchauszug verlangt werden müsste, besteht nicht. Ein allgemeiner Anspruch auf Einsicht in sämtliche internen Informationen des Unternehmers folgt daraus allerdings nicht.
Der Anspruch auf Bucheinsicht
Nach § 87c Abs. 4 HGB kann der Handelsvertreter Einsicht in die Geschäftsbücher und sonstigen Unterlagen des Unternehmers verlangen, wenn dieser den Buchauszug verweigert oder begründete Zweifel an der Richtigkeit oder Vollständigkeit der Abrechnung oder des Buchauszugs bestehen.
Solche Zweifel können sich beispielsweise aus widersprüchlichen Angaben, Hinweisen auf nicht erfasste Geschäfte oder Unstimmigkeiten bei einzelnen Provisionspositionen ergeben. Es genügt, wenn die Zweifel eine einzelne Position betreffen. Bloßes subjektives Misstrauen reicht dagegen nicht aus.
Die Bucheinsicht ist auf die Unterlagen beschränkt, die zur Überprüfung der Abrechnung oder des Buchauszugs erforderlich sind. Der Unternehmer kann wählen, ob er die Einsicht dem Handelsvertreter selbst oder einem von diesem bestimmten Wirtschaftsprüfer oder vereidigten Buchsachverständigen gewährt. Entscheidet er sich für die Prüfung durch einen Sachverständigen, ist die persönliche Einsichtnahme durch den Handelsvertreter grundsätzlich ausgeschlossen. Bei einer Einsicht durch den Handelsvertreter selbst kann dieser sich grundsätzlich fachkundiger Unterstützung bedienen.
Die Kosten der Bucheinsicht
Die Kosten der Bucheinsicht trägt grundsätzlich zunächst der Handelsvertreter. Das gilt auch, wenn er einen Wirtschaftsprüfer oder vereidigten Buchsachverständigen beauftragt. Ergibt die Prüfung, dass die Provisionsabrechnung oder der Buchauszug unrichtig oder unvollständig war, kann der Handelsvertreter unter den Voraussetzungen eines Schadensersatzanspruchs die Erstattung der erforderlichen Prüfungskosten verlangen. Ein solcher Anspruch setzt insbesondere voraus, dass der Unternehmer seine Abrechnungspflichten verletzt hat und die Kosten der Prüfung zur Feststellung der Fehler erforderlich waren.
Das Wichtigste in Kürze
- Buchauszug: Der Handelsvertreter kann ihn ohne konkrete Begründung verlangen. Er muss die provisionsrelevanten Geschäfte vollständig und nachvollziehbar erfassen.
- Verjährung: Der Anspruch auf Buchauszug verjährt grundsätzlich selbstständig innerhalb von drei Jahren. Maßgeblich ist regelmäßig der Schluss des Jahres, in dem die Provisionen für den betreffenden Zeitraum abschließend abgerechnet wurden.
- Auskunft: Der Anspruch ergänzt den Buchauszug. Beide Rechte können nebeneinander bestehen, soweit unterschiedliche Informationen betroffen sind.
- Bucheinsicht: Sie kommt bei Verweigerung des Buchauszugs oder bei objektiv begründeten Zweifeln an der Richtigkeit oder Vollständigkeit der Abrechnung oder des Buchauszugs in Betracht.
- Kosten: Die Kosten der Bucheinsicht trägt zunächst grundsätzlich der Handelsvertreter. Bei einer Pflichtverletzung des Unternehmers kann eine Erstattung der erforderlichen Prüfungskosten möglich sein.